Liberare un immobile da vincoli non è una battaglia contro il vincolo stesso, ma una corsa contro il tempo e la burocrazia legale.
- La natura del vincolo è decisiva: un diritto reale come una servitù è permanente e legato all’immobile, mentre un pignoramento è un diritto di credito che può essere estinto.
- La « finestra di rischio » tra la notifica di un atto (es. pignoramento) e la sua trascrizione nei registri pubblici è il periodo più pericoloso e spesso sottovalutato, in cui possono sorgere problemi insormontabili.
Raccomandazione: Agire preventivamente attraverso una due diligence legale approfondita e l’uso di strumenti contrattuali specifici è l’unica vera tutela per venditori e acquirenti.
Affrontare la vendita di un immobile e scoprire l’esistenza di un vincolo come un pignoramento, un sequestro o una servitù può trasformare un’operazione apparentemente semplice in un incubo legale e finanziario. Molti proprietari si trovano improvvisamente con le mani legate, incapaci di monetizzare il proprio bene, mentre gli acquirenti rischiano di veder svanire l’acquisto della vita o, peggio, di ereditare problemi complessi e costosi.
Le soluzioni comunemente suggerite, come il « saldo e stralcio » o l’acquisto all’asta, sono spesso presentate come formule magiche. Sebbene siano strumenti validi, la loro efficacia dipende da un fattore molto più critico e spesso ignorato: la tempistica. La differenza tra una notifica e una trascrizione, tra un diritto reale e un diritto di credito, non è una mera questione accademica, ma il campo di battaglia dove si determina il successo o il fallimento di un’operazione immobiliare.
E se il vero problema non fosse il pignoramento in sé, ma la sua data di trascrizione? E se la chiave non fosse semplicemente negoziare, ma agire d’anticipo con una strategia legale precisa? Questo articolo non si limiterà a elencare le possibili soluzioni, ma le analizzerà dal punto di vista di un legale specializzato. Smontaremo i meccanismi giuridici che governano pignoramenti, sequestri e servitù, evidenziando le criticità temporali e procedurali. L’obiettivo è fornire a proprietari e acquirenti una mappa strategica per navigare queste acque turbolente, trasformando la conoscenza del « quando » e del « come » nell’arma più potente per proteggere i propri interessi e liberare il valore dell’immobile.
Per comprendere appieno le strategie e le tutele disponibili, analizzeremo in dettaglio ogni aspetto critico. Il sommario seguente offre una panoramica chiara del percorso che affronteremo per fare luce su questi complessi meccanismi legali.
Sommario: Strategie legali per sbloccare la vendita di un immobile con vincoli
- Perché una servitù di passaggio non si può cancellare mentre un pignoramento sì?
- Come proporre un saldo e stralcio per liberare l’immobile dal pignoramento?
- Comprare con gravame e farlo cancellare dopo o attendere la liberazione?
- Il sequestro trascritto il giorno prima del rogito che ha bloccato tutto
- Quando è possibile vendere un immobile ereditato con debiti del defunto?
- Perché l’asta senza incanto è più frequente e come funziona la gara?
- Il pignoramento notificato ma non trascritto che ha rovinato un acquisto
- Come comprare all’asta giudiziaria in Italia risparmiando il 30% rispetto al mercato?
Perché una servitù di passaggio non si può cancellare mentre un pignoramento sì?
La risposta a questa domanda risiede nella distinzione fondamentale tra diritti reali e diritti di credito. Una servitù di passaggio è un diritto reale, un peso imposto su un immobile (« fondo servente ») per l’utilità di un altro immobile (« fondo dominante »). Questo diritto è intrinsecamente legato alla proprietà stessa, non alla persona del proprietario. Come stabilito dalla Cassazione, la titolarità della servitù si trasferisce insieme al fondo, anche se non menzionata nell’atto di vendita. Pertanto, non può essere « cancellata » pagando un debito; la sua estinzione richiede il consenso del proprietario del fondo dominante o una sentenza giudiziaria che ne accerti l’inutilità.
Un pignoramento, al contrario, è l’atto iniziale di un’esecuzione forzata e rappresenta un diritto di credito. Nasce da un debito non pagato dal proprietario. Il suo scopo è vincolare l’immobile per soddisfare le pretese del creditore. Essendo legato a un’obbligazione pecuniaria, il pignoramento si estingue con il pagamento del debito, sia esso integrale o attraverso accordi come il saldo e stralcio. La sua natura è quindi transitoria e finalizzata al recupero di una somma di denaro. Questa differenza sostanziale spiega perché un’analisi immobiliare non può fermarsi alla semplice constatazione di un vincolo, ma deve qualificarne la natura giuridica per definirne la risolvibilità. L’impatto economico è diretto: una servitù può ridurre il valore di mercato dell’immobile fino al 15-20% in modo permanente.
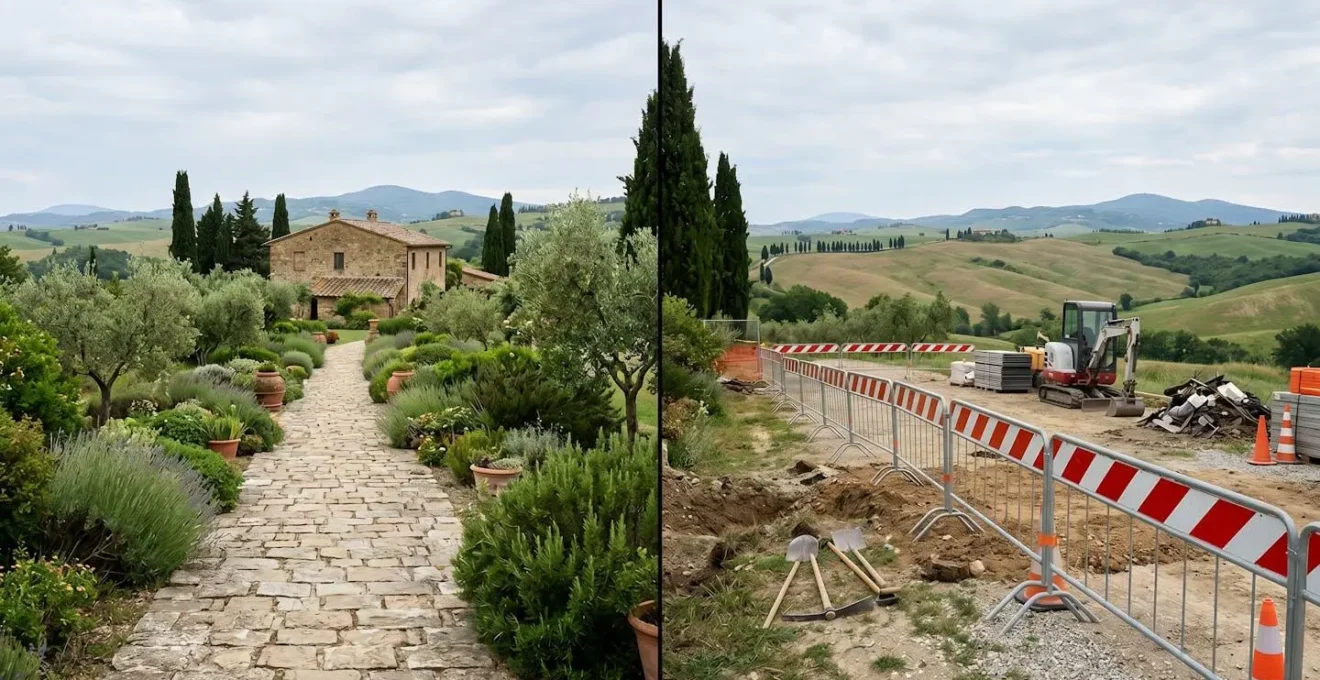
L’immagine illustra perfettamente questo concetto: la servitù è un sentiero di pietra permanente che attraversa la proprietà, parte integrante del paesaggio. Il pignoramento è rappresentato da barriere temporanee, che possono essere rimosse una volta risolta la situazione debitoria. Comprendere questa differenza è il primo passo per ogni strategia di liberazione immobiliare.
Come proporre un saldo e stralcio per liberare l’immobile dal pignoramento?
Il saldo e stralcio non è un diritto del debitore, ma una negoziazione strategica basata sulla convenienza reciproca. Per il creditore, spesso una banca o un istituto finanziario, accettare una somma inferiore al credito totale ma in tempi brevi può essere più vantaggioso che affrontare i costi, i tempi e le incertezze di una vendita all’asta. Per il debitore, è l’opportunità di estinguere il debito, cancellare il pignoramento e vendere l’immobile sul mercato libero, spesso con il supporto di un terzo acquirente che finanzia l’operazione.
La proposta deve essere economicamente sensata per il creditore. Generalmente, un’offerta efficace si attesta tra il 50% e il 70% del debito residuo, a seconda della situazione specifica, del valore dell’immobile e della presenza di altri creditori. È cruciale indirizzare la proposta non allo sportello bancario generico, ma direttamente all’avvocato che segue la procedura esecutiva o al dipartimento NPL (Non-Performing Loans) della banca, ovvero i soggetti che hanno il potere decisionale e la visione d’insieme sulla pratica.
Una volta raggiunto l’accordo, questo viene formalizzato per iscritto. L’operazione si conclude tipicamente davanti a un notaio, dove l’acquirente versa il prezzo pattuito, una parte del quale viene usata per saldare il creditore. Contestualmente, il creditore firma un atto di rinuncia agli atti esecutivi, che permette la cancellazione del pignoramento. Il seguente confronto evidenzia perché questa strada è spesso preferibile all’asta.
Il confronto tra la vendita all’asta e il saldo e stralcio evidenzia nettamente i vantaggi di quest’ultimo in termini di tempi, controllo e certezza del risultato, come dimostra un’analisi comparativa dei processi.
| Aspetto | Vendita all’Asta | Saldo e Stralcio |
|---|---|---|
| Tempi medi | 4-6 anni | 3-6 mesi |
| Valore di realizzo per il creditore | 40-60% del credito | 50-70% del credito |
| Costi procedurali | 15-20% del ricavato | Minimi (spese notarili) |
| Controllo del debitore | Nullo | Partecipa alla negoziazione |
| Certezza del risultato | Bassa (aste deserte frequenti) | Alta (accordo definito) |
Comprare con gravame e farlo cancellare dopo o attendere la liberazione?
L’acquisto di un immobile gravato da un pignoramento rappresenta un’opportunità ad alto potenziale per l’acquirente informato, ma anche un rischio significativo per l’imprudente. La strategia può essere duplice: attendere che il venditore liberi l’immobile, oppure acquistare l’immobile « con il gravame » e gestire direttamente la sua cancellazione. La seconda opzione, sebbene più complessa, è spesso quella che permette di ottenere i maggiori vantaggi economici. Le analisi del mercato pre-asta evidenziano che gli acquirenti che intraprendono questa strada possono ottenere uno sconto del 20-30% sul valore di mercato dell’immobile.
Questa operazione, nota come acquisto in pre-asta, si concretizza attraverso un accordo di saldo e stralcio con i creditori, finanziato dall’acquirente. In pratica, l’acquirente non paga il venditore, ma salda direttamente i creditori per l’importo concordato. L’operazione deve essere orchestrata da un notaio e da legali esperti per garantire che, al momento del rogito, il pagamento ai creditori e la loro rinuncia agli atti esecutivi siano contestuali al trasferimento di proprietà. Il rischio per l’acquirente è che la procedura non vada a buon fine o che emergano altri creditori non identificati.
Per mitigare questi rischi, è indispensabile una due diligence legale ferrea prima di formulare qualsiasi offerta. Non si tratta di una semplice visura ipotecaria, ma di un’indagine approfondita per mappare tutti i debiti, i costi di cancellazione e le tempistiche procedurali. Solo un’analisi completa permette di trasformare un potenziale problema in un’opportunità di investimento calcolata e profittevole.
Piano d’azione: La due diligence dell’acquirente strategico
- Verificare tipologia e importo esatto del gravame presso i registri immobiliari e il fascicolo del tribunale.
- Calcolare i costi di cancellazione, includendo spese notarili, tasse, onorari legali e compensi per i creditori.
- Stimare i tempi procedurali realistici per la liberazione completa, che possono variare da 3 a 12 mesi.
- Identificare tutti i creditori e la loro gerarchia (privilegi, ipoteche di diverso grado, pignoramenti).
- Valutare con il notaio l’uso del « deposito prezzo » come meccanismo di garanzia fino alla cancellazione effettiva dei gravami.
Il sequestro trascritto il giorno prima del rogito che ha bloccato tutto
Questo scenario è l’incubo di ogni acquirente e l’esempio più lampante della criticità della « finestra di rischio » temporale. Immaginate la situazione: la visura ipotecaria, effettuata una settimana prima del rogito, è perfetta. L’assegno per il saldo è pronto. Ci si presenta dal notaio e, durante le verifiche finali, emerge la doccia fredda: il giorno precedente è stato trascritto un sequestro conservativo sull’immobile, rendendolo di fatto invendibile. Tutto è bloccato.
Questo accade perché esiste uno sfasamento temporale tra l’emissione di un provvedimento giudiziario, la sua notifica al debitore e la sua trascrizione nei registri immobiliari. È solo con la trascrizione che l’atto diventa « opponibile ai terzi », ovvero produce effetti legali anche per chi, come l’acquirente, non era parte della procedura originaria. Un creditore può ottenere un sequestro e avere giorni di tempo per completarne la trascrizione. Se le verifiche dell’acquirente vengono fatte troppo presto, questo « buco » temporale diventa una trappola.
L’immagine di un ufficio notarile con l’orologio che incombe simboleggia perfettamente la tensione e l’importanza critica della tempistica. In queste operazioni, il tempo non è solo denaro, ma il fattore che determina la validità stessa dell’atto. La legge, peraltro, tutela il creditore: nelle procedure esecutive recenti, un creditore può agire anche su beni oggetto di atti di disposizione (come una donazione o una vendita a prezzo vile) se il pignoramento viene trascritto entro un anno dall’atto ritenuto pregiudizievole. Questo dimostra come il sistema legale fornisca armi potenti ai creditori, che un acquirente non può ignorare.
Quando è possibile vendere un immobile ereditato con debiti del defunto?
La vendita di un immobile ereditato su cui gravano debiti del defunto è un’operazione complessa, la cui fattibilità dipende interamente da come gli eredi hanno gestito l’accettazione dell’eredità. Se un erede accetta l’eredità « puramente e semplicemente », il suo patrimonio personale si fonde con quello del defunto. Di conseguenza, egli risponderà dei debiti ereditari con tutti i suoi beni, presenti e futuri, e la vendita dell’immobile richiederà il consenso di tutti i coeredi e il pagamento dei creditori.
La strada maestra per gestire una situazione debitoria complessa è l’accettazione dell’eredità con beneficio di inventario. Questa procedura legale permette di tenere separati il patrimonio dell’erede e quello del defunto. In questo modo, l’erede risponde dei debiti ereditari solo nei limiti del valore dei beni ricevuti in eredità (intra vires hereditatis) e non con il proprio patrimonio personale. Questa scelta non solo protegge l’erede, ma struttura un percorso ordinato per la liquidazione dei beni e il pagamento dei creditori, facilitando la vendita dell’immobile.
Con il beneficio d’inventario, la vendita dell’immobile deve essere autorizzata dal tribunale. I fondi ricavati vengono utilizzati per soddisfare i creditori secondo un ordine di priorità legale (creditori ipotecari, privilegiati, chirografari). Sebbene la procedura sia più lunga e burocratica, offre la massima tutela per l’erede e una maggiore trasparenza per un eventuale acquirente, che avrà la certezza di acquistare un bene « pulito » una volta completato l’iter. Come sottolineano gli esperti del settore, questo strumento è essenziale per la gestione di patrimoni complessi.
L’accettazione con beneficio di inventario protegge il patrimonio personale dell’erede e facilita la gestione della vendita per pagare i creditori.
– Studio Notarile Facile, Guida all’eredità con beneficio d’inventario
Perché l’asta senza incanto è più frequente e come funziona la gara?
L’asta « senza incanto » è oggi la modalità di vendita giudiziaria predominante in Italia, avendo quasi completamente sostituito la vecchia procedura « con incanto ». La ragione è la sua efficacia e rapidità. A differenza dell’asta con incanto, che era una gara pubblica e immediata basata su rilanci successivi, la procedura senza incanto si svolge in due fasi. Prima, gli interessati presentano le loro offerte in busta chiusa, che devono essere irrevocabili e pari o superiori al prezzo base d’asta (con una tolleranza al ribasso fino al 25% se previsto nell’avviso di vendita). Le offerte sono segrete fino al giorno dell’udienza.
Il giorno dell’asta, il giudice o un professionista delegato apre le buste. Se è presente una sola offerta valida, l’offerente si aggiudica l’immobile. Se ci sono più offerte valide, si procede a una gara sull’offerta più alta. Questa gara è simile a un’asta tradizionale: i partecipanti possono fare rilanci successivi, partendo dall’offerta più elevata presentata in busta. L’immobile viene infine aggiudicato a chi ha effettuato il rilancio più alto. Questa modalità garantisce maggiore serietà nelle offerte e ottimizza i tempi di vendita. Nonostante un calo generale, con 68.274 aste nel primo semestre 2024, il -20% rispetto al 2023, il meccanismo resta una colonna portante delle esecuzioni.
Tuttavia, l’asta non è sempre la soluzione più efficiente per massimizzare il valore. Le frequenti aste deserte portano a ribassi successivi che possono erodere drasticamente il prezzo di vendita. Analisi recenti mostrano che, nel Q3 2024, il prezzo medio degli immobili residenziali all’asta è diminuito del -2,29%, attestandosi a soli 85.177 €. Questo dato evidenzia come, al netto dei costi procedurali, un accordo preventivo di saldo e stralcio sarebbe stato spesso più vantaggioso sia per il debitore che per il creditore.
Il pignoramento notificato ma non trascritto che ha rovinato un acquisto
Questo scenario rappresenta la trappola legale per eccellenza per l’acquirente non assistito. Un pignoramento esiste giuridicamente dal momento della sua notifica al debitore, ma diventa visibile e opponibile ai terzi solo con la sua trascrizione nei registri immobiliari. Tra questi due momenti può intercorrere un lasso di tempo che la legge fissa in 20 giorni, ma che nella pratica può variare. È questa la « finestra di rischio » più pericolosa.
Un acquirente diligente effettua una visura ipotecaria prima di firmare il preliminare. Se in quel momento il pignoramento è stato solo notificato ma non ancora trascritto, la visura risulterà « pulita ». L’acquirente, rassicurato, procede con il preliminare, magari versando una caparra cospicua. Giorni dopo, il pignoramento viene trascritto. A questo punto, l’immobile è ufficialmente gravato da un vincolo che pregiudica la vendita. L’acquirente si ritrova con un contratto preliminare per un bene che non può essere legalmente trasferito libero da vincoli, con il rischio di perdere la caparra e di dover intraprendere un’azione legale per recuperarla.
La tabella seguente illustra chiaramente le fasi critiche e l’aumento del rischio per l’acquirente man mano che la procedura avanza. La fase tra la notifica e la trascrizione è quella a più alto rischio occulto.
Le tempistiche procedurali del pignoramento immobiliare definiscono una vera e propria escalation del rischio per chi acquista. Un’analisi delle fasi, come quella fornita da portali legali specializzati, è fondamentale.
| Fase | Tempistica | Rischio per l’acquirente |
|---|---|---|
| Notifica precetto al debitore | Giorno 0 | Nessuno (non pubblico) |
| Notifica pignoramento | Dopo 10 giorni | Alto (atto esistente ma non visibile) |
| Trascrizione registri immobiliari | Entro 20 giorni | Massimo (atto opponibile ai terzi) |
| Iscrizione a ruolo | Entro 45 giorni | Procedura esecutiva avviata |
Per un acquirente, la tutela non può risiedere in una singola visura, ma in una serie di cautele legali e contrattuali. Inserire nel contratto preliminare dichiarazioni specifiche del venditore sull’assenza di notifiche pregiudizievoli, prevedere penali severe per dichiarazioni mendaci e, soprattutto, trascrivere il contratto preliminare presso un notaio, sono azioni che offrono una protezione giuridica (« prenotativa ») contro eventi pregiudizievoli successivi.
Punti chiave da ricordare
- Distinguere tra diritti reali (come una servitù), che sono permanenti e legati all’immobile, e diritti di credito (come un pignoramento), che sono temporanei e legati a un debito, è fondamentale per qualsiasi strategia.
- La « finestra di rischio », ovvero il periodo tra la notifica di un atto al debitore e la sua trascrizione pubblica, è il momento più pericoloso per un acquirente, poiché un vincolo può esistere senza essere ancora visibile.
- Il saldo e stralcio non è un diritto, ma uno strumento di negoziazione strategica basato sulla convenienza economica del creditore, che spesso lo preferisce all’incertezza e ai costi di un’asta.
Come comprare all’asta giudiziaria in Italia risparmiando il 30% rispetto al mercato?
L’idea di acquistare un immobile all’asta con un risparmio del 30% o più è allettante, ma la realtà è più complessa di un semplice « grande affare ». Sebbene sia possibile, ottenere un tale risparmio non è frutto del caso, ma di una strategia ben definita e della comprensione che il vero risparmio spesso si ottiene evitando l’asta stessa. Il mercato delle aste sta cambiando: secondo l’Osservatorio BRICK, la base d’asta media è salita a 169.000 euro (+1,4%) nel 2024, segnalando una maggiore competizione e prezzi di partenza meno aggressivi.
La strategia più efficace per « risparmiare » è spesso quella di intervenire prima che l’immobile finisca in una gara competitiva. Questo significa identificare immobili pignorati e negoziare un accordo di saldo e stralcio in pre-asta, come discusso in precedenza. È in questa fase che si possono ottenere gli sconti più significativi, poiché si offre al debitore una via d’uscita onorevole e al creditore un recupero certo e immediato, evitando i ribassi e i costi della procedura giudiziaria. Ad esempio, a fronte di un debito di 150.000 euro, un creditore potrebbe accettare 100.000 euro per una chiusura rapida prima che l’asta venga fissata.
Se si decide di partecipare all’asta, il risparmio dipende da una preparazione meticolosa: studiare la perizia tecnica, calcolare tutti i costi accessori (tasse, spese di cancellazione, eventuali sanatorie edilizie), definire un budget massimo e non lasciarsi trasportare dall’emotività della gara. Il vero affare non lo fa chi compra al prezzo più basso, ma chi compra al giusto prezzo un immobile di cui ha compreso a fondo ogni aspetto legale, tecnico ed economico.
La complessità di queste procedure impone un’analisi legale specialistica. Affrontare una compravendita con vincoli senza una guida esperta non è un rischio calcolato, è un azzardo. Valutate ora la vostra posizione con un professionista per definire la strategia più sicura ed efficace per la liberazione del vostro immobile.
Domande frequenti su Vendita di immobili ereditati con debiti
Posso vendere un immobile ereditato se ci sono debiti del defunto?
Sì, è possibile, ma le modalità e le tutele per il suo patrimonio dipendono criticamente dal tipo di accettazione dell’eredità. Se ha accettato con beneficio d’inventario, il suo patrimonio personale è protetto e la vendita segue un iter giudiziario controllato per liquidare i creditori. Se ha accettato puramente e semplicemente, risponde dei debiti anche con i suoi beni personali.
Cosa succede se un coerede si oppone alla vendita?
Se un coerede si oppone alla vendita, non è possibile forzarlo a vendere la sua quota privatamente. Le soluzioni sono due: negoziare un accordo per liquidare la sua quota (acquistandola o facendola acquistare da un altro coerede o da un terzo) oppure, in assenza di accordo, ricorrere alla divisione giudiziale. In questo caso, sarà il tribunale a sciogliere la comunione, procedendo anche alla vendita dell’intero immobile se non è comodamente divisibile.
I debiti del defunto passano automaticamente agli eredi?
No, non automaticamente. I debiti passano agli eredi solo nel momento in cui questi accettano l’eredità. Se l’accettazione è pura e semplice, i debiti si trasferiscono integralmente e l’erede ne risponde con tutto il suo patrimonio. Se, invece, si accetta con beneficio d’inventario, l’erede risponde dei debiti solo fino al valore dei beni ereditati, mantenendo il proprio patrimonio personale al sicuro.