Il vero profitto immobiliare non si fa indovinando il picco di mercato, ma pianificando l’uscita con precisione chirurgica.
- Vendere 6 mesi prima del picco può generare un ROI superiore grazie alla velocità del capitale e a una minore concorrenza.
- Un investimento mirato in home staging (es. 5.000€) ha un ritorno diretto e quantificabile (fino a +15.000€) e può ridurre i tempi di vendita del 34%.
Raccomandazione: Definisci trigger di uscita quantitativi (es. IRR > 15%) prima ancora di acquistare e monitora indicatori anticipatori per non basare mai la decisione sull’emotività del momento.
Per ogni investitore immobiliare arriva il momento della domanda cruciale: qual è l’istante perfetto per vendere? L’istinto suggerisce di attendere il picco massimo del mercato, di spremere ogni possibile euro dal proprio asset. Questa è una visione comune, quasi romantica, dell’investimento. Si monitorano i prezzi, si spera in un’ulteriore crescita, si attende il segnale divino che urla « vendi ora! ».
Tuttavia, la realtà strategica è molto più fredda e analitica. Se la chiave del massimo ritorno non fosse inseguire un picco sfuggente e imprevedibile, ma orchestrare l’uscita con la precisione di un chirurgo? Questo approccio controintuitivo sposta il focus dalla massimizzazione del prezzo di vendita alla massimizzazione del ritorno sull’investimento (ROI) complessivo. Considera fattori spesso trascurati come la velocità del capitale, il costo opportunità dell’attesa e l’asimmetria del rischio. L’attesa di quell’ultimo 5% di guadagno potenziale potrebbe esporvi a un rischio di perdita del 20% se il mercato inverte la rotta.
Questo articolo non vi dirà come prevedere il futuro. Vi fornirà, invece, un framework strategico per decidere. Analizzeremo perché vendere « troppo presto » può essere la mossa più intelligente, come investimenti mirati in presentazione possano moltiplicare il valore, e come definire le condizioni di uscita ancora prima di aver firmato l’atto di acquisto. Abbandoneremo l’emotività per abbracciare i dati, trasformando la vendita da una scommessa a una conclusione logica e pianificata della vostra strategia di investimento.
Per navigare con chiarezza attraverso queste strategie avanzate, abbiamo strutturato l’analisi in punti chiave. Questa guida vi accompagnerà passo dopo passo nella costruzione di un piano di disinvestimento scientifico e profittevole.
Sommario: La guida strategica per un disinvestimento immobiliare ottimale
- Perché vendere 6 mesi prima del picco può essere meglio che aspettare troppo?
- Come investire 5.000 € in home staging per ottenerne 15.000 € in più?
- Vendere in 30 giorni al 95% o aspettare 6 mesi per il 100%: quale strategia?
- L’investitore che ha aspettato troppo e ha venduto il 20% sotto il picco
- Come definire i trigger di uscita prima ancora di comprare?
- Fase di espansione o di contrazione: quando conviene realmente acquistare in Italia?
- Quando vendere per sfruttare l’esenzione prima casa o i 5 anni?
- Come vendere un immobile in Italia pagando la minima tassazione legale sulla plusvalenza?
Perché vendere 6 mesi prima del picco può essere meglio che aspettare troppo?
L’idea di vendere prima che il mercato raggiunga il suo apice sembra un controsenso, eppure è una delle strategie più sofisticate per un investitore. La ragione risiede in due concetti chiave: la velocità del capitale e l’asimmetria del rischio. Attendere l’ultimo euro di apprezzamento significa immobilizzare capitale che potrebbe essere già al lavoro sul prossimo investimento. Reinvestire i proventi della vendita sei mesi prima può generare rendimenti composti che superano di gran lunga il potenziale guadagno marginale derivante dall’attesa del picco.
Inoltre, il mercato al suo picco è affollato e nervoso. La liquidità si riduce, gli acquirenti diventano più esitanti e la competizione tra venditori aumenta. Vendere in una fase di mercato ancora liquida e con meno offerta concorrente garantisce una vendita più rapida e a condizioni migliori. Un esempio lampante viene dal mercato italiano, dove gli investimenti immobiliari sono cresciuti del 56%, e gli operatori che hanno venduto nella fase ascendente del 2024 hanno capitalizzato sulla forte domanda prima della saturazione.
L’attesa espone a un rischio sproporzionato: un piccolo potenziale guadagno contro una grande potenziale perdita. Se il mercato inverte, la discesa può essere rapida e profonda. Accettare un piccolo « sconto » sul prezzo teorico massimo per assicurarsi una vendita certa e veloce è una polizza assicurativa contro la volatilità. È una scelta che privilegia un profitto eccellente e sicuro oggi, rispetto a un profitto forse perfetto (ma incerto) domani.
Come investire 5.000 € in home staging per ottenerne 15.000 € in più?
L’home staging non è una semplice « rinfrescata » all’immobile, ma un vero e proprio investimento di marketing chirurgico con un ROI misurabile. L’obiettivo non è decorare secondo il proprio gusto, ma spersonalizzare e valorizzare gli spazi per permettere ai potenziali acquirenti di immaginarsi lì. Un investimento calcolato, ad esempio di 5.000 €, può trasformare la percezione del valore dell’immobile, portando a un aumento del prezzo di vendita che può facilmente raggiungere i 15.000 € e oltre, generando un netto di 10.000 €.
I dati confermano questa strategia. In Italia, l’intervento di un professionista non solo aumenta il valore percepito, ma accelera drasticamente il processo. Dati FIAIP su oltre 3.000 transazioni mostrano che un immobile preparato con home staging vede una riduzione del 34% nei tempi medi di vendita, passando da 147 a 97 giorni. Meno tempo sul mercato significa minori costi di mantenimento e una più rapida rotazione del capitale.
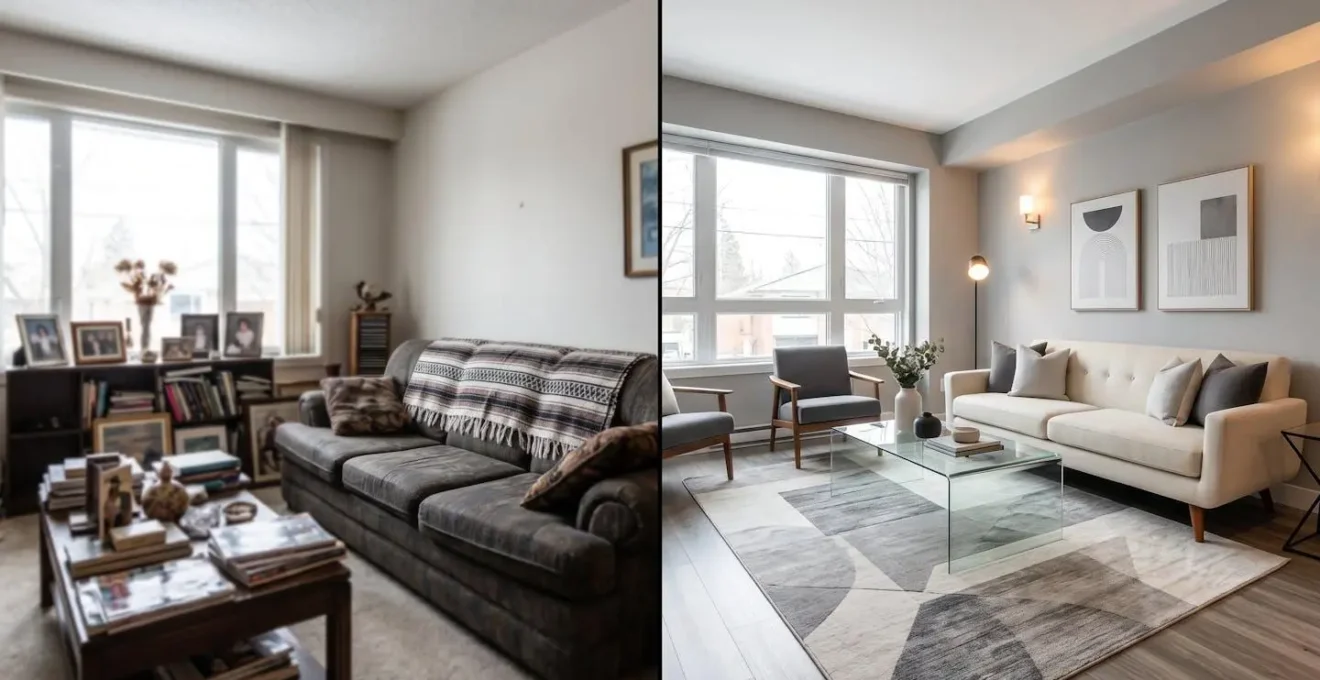
L’investimento può essere modulato in base all’immobile e al budget. Non sempre è necessario un intervento completo. A volte basta uno staging parziale o addirittura virtuale per mostrare il potenziale di uno spazio vuoto o da ristrutturare, con costi e ROI differenti.
| Tipologia | Costo medio | Tempo vendita | ROI atteso |
|---|---|---|---|
| Staging virtuale | €500-800 | 40 giorni | 300-500% |
| Staging parziale | €1.200-2.500 | 47 giorni | 400-600% |
| Staging completo | €3.500-7.000 | 24 giorni | 600-1000% |
Vendere in 30 giorni al 95% o aspettare 6 mesi per il 100%: quale strategia?
Questa è la domanda che separa l’investitore emotivo da quello strategico. A prima vista, l’idea di rinunciare al 5% del prezzo di vendita sembra una sconfitta. Tuttavia, un’analisi più approfondita rivela il costo opportunità dell’attesa. Aspettare sei mesi per ottenere il prezzo pieno significa sostenere costi di mantenimento che erodono il profitto: mutuo, tasse (IMU), spese condominiali, utenze e manutenzione ordinaria.
Facciamo un calcolo. Su un immobile da 200.000 €, il 5% di sconto equivale a 10.000 €. L’attesa di sei mesi, però, comporta costi diretti. L’Associazione Bancaria Italiana riporta che i costi di mantenimento mensili possono arrivare a 850€ per un immobile di questo valore. In sei mesi, questo si traduce in 5.100 € di spese vive. A ciò si aggiunge il rischio di mercato: un calo anche solo del 2-3% in sei mesi annullerebbe ogni vantaggio dell’attesa. Ma il costo più grande è quello del capitale immobilizzato: quei 190.000 € (il 95%) potrebbero essere già investiti in un’altra operazione, generando nuovi profitti.
La strategia corretta dipende dal contesto di mercato. In una fase di contrazione, la velocità è tutto. Accettare un’offerta rapida, anche se leggermente inferiore, è una mossa difensiva che cristallizza il profitto e previene perdite maggiori. In una fase di forte espansione, si può avere più margine per negoziare e attendere, ma sempre tenendo un occhio sugli indicatori anticipatori, come l’aumento dei giorni medi di permanenza sul mercato. Quando la rapidità della vendita diventa una priorità, tecniche come l’home staging dimostrano la loro efficacia, accelerando drasticamente la chiusura anche per immobili rimasti a lungo invenduti.
L’investitore che ha aspettato troppo e ha venduto il 20% sotto il picco
Le storie di successo sono ispiranti, ma sono gli errori a fornire le lezioni più preziose. L’errore più comune per un investitore è l’avidità unita all’inerzia: innamorarsi del proprio asset e credere che il mercato possa solo salire. Questo porta a ignorare i segnali di rallentamento, posticipando la vendita in attesa di un guadagno ancora maggiore, finendo per essere travolti dall’inversione di tendenza.
Questo scenario non è ipotetico, come dimostra l’esperienza di un investitore torinese.
Avevo acquistato a 250.000€ nel 2021. Nel 2023 avrei potuto vendere a 320.000€ ma ho aspettato. Nel 2024, con il mercato in calo del 4,8% su Milano e volatilità generale, ho dovuto accettare 265.000€. L’home staging mi ha salvato da perdite peggiori: in 3 settimane ho ricevuto 3 offerte.
– Investitore torinese, Investihome.it
Questo racconto è emblematico. L’attesa non ha portato a un guadagno maggiore, ma a una perdita di potenziale profitto di 55.000 €. L’errore è stato basare la decisione sull’emozione (« il prezzo salirà ancora ») invece che su dati e trigger predefiniti. L’unica mossa strategica è stata l’investimento tardivo in home staging, che ha limitato i danni in un mercato ormai sfavorevole. Per evitare questo destino, è necessario dotarsi di un sistema di controllo razionale.
Il vostro piano d’azione: Checklist anti-errore per il timing di vendita
- Ho definito exit trigger scritti prima dell’acquisto? (es. multipli target, IRR minimo)
- Sto monitorando indicatori anticipatori del mio mercato locale? (es. rallentamento compravendite, giorni di permanenza)
- Le mie decisioni si basano su dati oggettivi o su sensazioni emotive? (es. verifica trimestrale con numeri)
- Ho un piano B se il mercato inverte la rotta? (es. flessibilità sul prezzo, opzione affitto)
- Sto confrontando la mia performance con benchmark di mercato affidabili e non con aneddoti isolati?
Come definire i trigger di uscita prima ancora di comprare?
La vendita di un immobile non è un evento, ma la conclusione di un piano. Il momento più importante per decidere quando vendere è prima di acquistare. Definire dei trigger di uscita (exit triggers) chiari e scritti è ciò che trasforma un acquisto speculativo in un investimento strategico. Questi trigger sono condizioni oggettive e misurabili che, una volta raggiunte, innescano la decisione di mettere in vendita l’immobile, eliminando l’emotività e l’incertezza dall’equazione.
I trigger possono essere di diversa natura, quantitativi e qualitativi, e devono essere adattati alla propria strategia e al proprio portafoglio. Un buon sistema di trigger combina indicatori interni (legati alla performance dell’asset) ed esterni (legati al mercato).
| Tipo Trigger | Esempio | Azione | Priorità |
|---|---|---|---|
| Hard Quantitativo | IRR (Tasso Interno di Rendimento) > 15% raggiunto | Vendita immediata | Alta |
| Soft Quantitativo | Multiplo 1.8x sul capitale investito raggiunto | Valutare attivamente la vendita | Media |
| Hard Mercato | Giorni medi di permanenza sul mercato > 120 | Exit entro 60 giorni | Alta |
| Soft Portafoglio | Questo asset supera il 50% del mio portafoglio immobiliare | Riequilibrare vendendo | Bassa |
Questa disciplina permette di agire con lucidità quando gli altri sono in preda al panico o all’euforia. Come sottolinea Alessandro Lombardo, Direttore Commerciale del Gruppo Gabetti:
Il nostro Paese garantisce un ottimo rapporto rischio/rendimento nelle operazioni di asset allocation rispetto ad altri Paesi europei
– Alessandro Lombardo, Direttore Commerciale Gruppo Gabetti
. Sfruttare questo potenziale richiede una pianificazione rigorosa, di cui i trigger di uscita sono il pilastro fondamentale. Non si tratta di prevedere il futuro, ma di essere preparati a reagire in modo ottimale a qualsiasi scenario futuro.
Fase di espansione o di contrazione: quando conviene realmente acquistare in Italia?
L’adagio « compra basso, vendi alto » è una semplificazione eccessiva. Un investitore strategico sa che si possono fare ottimi affari in ogni fase del ciclo immobiliare, a patto di adattare la strategia. Comprendere se il mercato italiano si trovi in una fase di espansione, picco, contrazione o fondo è cruciale per definire il timing di acquisto e, di conseguenza, pianificare l’uscita.
In una fase di contrazione o di fondo, i prezzi sono bassi e c’è poca competizione. È il momento ideale per acquisti « value-add »: immobili da ristrutturare o con potenziale non espresso, su cui si ha un orizzonte temporale più lungo per attendere la ripresa del mercato. Qui l’obiettivo è acquistare valore a sconto. In una fase di espansione, il mercato è dinamico e i prezzi salgono. È il terreno fertile per operazioni più rapide (flipping), dove si acquista, si valorizza velocemente (es. con home staging) e si rivende sfruttando la forte domanda. Il rischio è pagare troppo, contagiati dall’euforia generale.
Monitorare gli indicatori è essenziale per non farsi ingannare. Le previsioni di Nomisma, ad esempio, sono uno strumento prezioso: dopo un robusto +6,4% nel 2025, le compravendite nel 2026 sono previste crescere solo dell’1,8%. Questo è un chiaro segnale di un mercato che sta maturando e potenzialmente rallentando, suggerendo agli investitori di passare da strategie aggressive a strategie più caute e selettive. La strategia di vendita deve essere coerente con la fase di mercato in cui ci si aspetta di uscire:
- Uscita in fase di espansione: Si può puntare a un prezzo più alto, essere meno flessibili sugli sconti e attendere l’offerta migliore.
- Uscita in fase di contrazione: La priorità diventa la velocità. Si deve essere pronti a concedere sconti, essere flessibili sulle condizioni e aver preparato l’immobile in modo impeccabile per distinguersi.
Quando vendere per sfruttare l’esenzione prima casa o i 5 anni?
Oltre al timing di mercato, il timing fiscale gioca un ruolo determinante nel massimizzare il profitto netto. La normativa italiana offre delle opportunità significative che, se ignorate, possono costare decine di migliaia di euro in tasse. Le due regole d’oro riguardano la vendita della « prima casa » e il decorso dei cinque anni dall’acquisto.
La plusvalenza generata dalla vendita di un immobile è, di norma, tassata con un’imposta sostitutiva del 26%. Tuttavia, questa tassazione non è dovuta se si verificano determinate condizioni. La più nota è la vendita dopo 5 anni dalla data di acquisto. Un’altra condizione fondamentale per l’esenzione è legata alla « prima casa »: la plusvalenza non è tassabile se l’immobile venduto è stato adibito a residenza principale del venditore (o di un suo familiare) per la maggior parte del tempo intercorso tra l’acquisto e la vendita.
Questa regola crea un dilemma strategico: conviene vendere subito, pagando il 26% sulla plusvalenza, o aspettare il decorso dei 5 anni per beneficiare dell’esenzione, rischiando però un calo del mercato? La risposta non è universale e richiede un calcolo di convenienza. Se il risparmio fiscale atteso è inferiore alla potenziale perdita dovuta a un calo dei prezzi, l’attesa diventa controproducente. Per prendere questa decisione, è essenziale aver documentato e poter dedurre tutti i costi inerenti all’immobile che riducono la base imponibile della plusvalenza.
Studio di caso: Riduzione della plusvalenza imponibile
Immaginiamo un immobile acquistato a 200.000€ e venduto a 280.000€ prima dei 5 anni, con una plusvalenza lorda di 80.000€. L’investitore ha conservato fatture per costi di ristrutturazione (25.000€), spese notarili di acquisto (8.000€) e mediazione di agenzia per la vendita (8.400€). Questi costi, essendo documentati, sono deducibili. La plusvalenza imponibile si riduce da 80.000€ a 38.600€ (80.000 – 25.000 – 8.000 – 8.400). L’imposta del 26% sarà calcolata su questa base ridotta, portando a un risparmio fiscale di ben 10.764€.
Punti chiave da ricordare
- La strategia di uscita deve essere definita prima dell’acquisto attraverso trigger oggettivi, non durante la frenesia del mercato.
- La velocità del capitale è un moltiplicatore di profitto: reinvestire prima spesso batte l’attesa del picco di prezzo più alto.
- Investimenti mirati come l’home staging e una pianificazione fiscale meticolosa sono leve non negoziabili per massimizzare il ROI netto.
Come vendere un immobile in Italia pagando la minima tassazione legale sulla plusvalenza?
L’ottimizzazione fiscale è l’ultimo miglio, spesso trascurato, nella corsa al massimo rendimento. Pagare meno tasse, in modo del tutto legale, significa aumentare direttamente il profitto netto della propria operazione immobiliare. Oltre alle regole sul timing dei 5 anni e della prima casa, esistono altre strategie che ogni investitore dovrebbe padroneggiare.
Innanzitutto, la documentazione maniacale di ogni spesa. Qualsiasi costo inerente all’immobile (notaio, imposte di acquisto, mediazione, e soprattutto ogni fattura di ristrutturazione, anche la più piccola) contribuisce a ridurre la base imponibile della plusvalenza. In secondo luogo, la struttura con cui si investe fa una grande differenza. Operare come persona fisica comporta un’imposta sostitutiva del 26% sulla plusvalenza. Acquistare e vendere tramite una SRL (Società a Responsabilità Limitata) può essere più vantaggioso per investitori seriali, dato che la plusvalenza rientra nel reddito d’impresa tassato ad IRES (24%) ma permette una gestione più strutturata dei costi. La normativa fiscale vigente stabilisce che una SRL paga IRES al 24% più IRAP, un calcolo che va confrontato caso per caso con l’imposta sostitutiva del 26% per le persone fisiche.
Ecco una checklist di strategie legali per minimizzare l’impatto fiscale:
- Conservare ogni fattura: Documentare meticolosamente ogni spesa di acquisto, ristrutturazione e vendita.
- Valutare la struttura societaria: Analizzare la convenienza tra operare come persona fisica o tramite una società (es. SRL) in base al volume e alla frequenza delle operazioni.
- Applicare il prezzo-valore: Se l’acquirente è una persona fisica e l’immobile è abitativo, si può richiedere che le imposte di registro siano calcolate sul valore catastale (spesso più basso) anziché sul prezzo di vendita.
- Considerare la permuta: In alcuni casi, permutare un immobile con un altro può permettere di differire la tassazione sulla plusvalenza.
Ora che avete a disposizione il framework strategico, analitico e fiscale, il passo successivo è applicarlo. Analizzate il vostro portafoglio, definite i vostri trigger di uscita e preparatevi a trasformare la prossima vendita da un’incognita emotiva a un successo finanziario pianificato.