Il rendimento lordo è una metrica di vanità: la vera performance di un investimento immobiliare si misura solo dopo un’analisi forense di tutti i costi, visibili e invisibili.
- I costi operativi e fiscali possono erodere fino al 40% del canone annuo lordo.
- La scelta del regime fiscale (cedolare secca vs. ordinario) dipende strettamente dal tuo scaglione IRPEF e dai costi deducibili.
Raccomandazione: Sostituisci le stime ottimistiche con un foglio di calcolo che modelli tutti i 15 tipi di costo e applichi uno stress test per periodi di sfitto e manutenzioni straordinarie.
L’investimento immobiliare a reddito è spesso presentato come il pilastro di una strategia di guadagno passivo. L’idea di un’entrata mensile costante, quasi automatica, è un potente attrattore per chiunque cerchi sicurezza finanziaria. Tuttavia, la realtà per molti proprietari si rivela ben diversa: un labirinto di spese impreviste, oneri fiscali complessi e costi di gestione che erodono lentamente quel flusso di cassa apparentemente solido. Il dibattito si concentra spesso su metriche superficiali, come il rendimento lordo, un indicatore che può essere pericolosamente fuorviante.
La narrazione comune spinge a calcolare il rendimento basandosi su una semplice divisione: canone annuo diviso per il prezzo d’acquisto. Ma se la vera chiave per un investimento di successo non fosse massimizzare questo numero, bensì padroneggiare l’arte di minimizzare l’erosione del rendimento? L’approccio dell’investitore professionista non è quello del sognatore, ma quello dell’analista forense. Si tratta di smontare il motore dell’investimento pezzo per pezzo, identificando ogni singola voce di costo, quantificandola e integrandola in un modello previsionale robusto. L’obiettivo non è stimare, ma ingegnerizzare la redditività.
Questo articolo non ti fornirà formule magiche, ma un metodo rigoroso. Ti guideremo attraverso un processo analitico per trasformare il canone lordo in cash flow netto reale. Imparerai a identificare le trappole negli annunci immobiliari, a costruire un’architettura dei costi completa e a scegliere la strategia fiscale più efficiente, trasformando le incognite in variabili sotto il tuo controllo.
Sommario: Il processo analitico per la redditività immobiliare netta
- Perché il rendimento lordo del 5% può nascondere una redditività netta negativa?
- Come arrivare dal canone annuo alla redditività netta reale in 7 passaggi?
- Bilocale in città o villetta in provincia: quale offre redditività netta superiore?
- I 4 trucchi usati per gonfiare i rendimenti negli annunci di vendita
- Come aumentare la redditività netta del 25% senza cambiare inquilino?
- Come creare un foglio Excel che preveda tutte le 15 voci di costo annuali?
- Come confrontare il netto percepito nei due regimi in base al tuo scaglione IRPEF?
- Come calcolare il cash flow mensile reale includendo tutte le spese che il 70% degli investitori dimentica?
Perché il rendimento lordo del 5% può nascondere una redditività netta negativa?
Il rendimento lordo è la metrica più citata negli annunci immobiliari e nelle discussioni tra investitori alle prime armi. È seducente per la sua semplicità. In Italia, si sente spesso parlare di un rendimento medio intorno al 5% lordo, con variazioni regionali di circa 1%, un dato che a prima vista sembra interessante rispetto ad altri asset finanziari. Tuttavia, questo numero è solo il punto di partenza di un’analisi che, se interrotta, porta a decisioni di investimento disastrose. Il rendimento lordo ignora il concetto fondamentale dell’erosione del rendimento: l’impatto cumulativo di tasse, costi e rischi.
Questi fattori non sono dettagli trascurabili; possono facilmente dimezzare il rendimento lordo, se non azzerarlo. L’elenco include le imposte sugli immobili (IMU), la tassa sui rifiuti (TARI), le spese condominiali non a carico dell’inquilino, i costi di manutenzione ordinaria e straordinaria, l’assicurazione sull’immobile, i periodi di sfitto e le imposte sul reddito da locazione. Ognuna di queste voci agisce come un piccolo foro in un serbatoio, apparentemente insignificante da solo, ma devastante nel complesso.
Studio di caso: L’illusione del 7% lordo
Consideriamo un immobile acquistato a 80.000€ e affittato a 600€ al mese, per un totale di 7.200€ annui. Il rendimento lordo è un eccellente 9%. Un’analisi più attenta rivela 1.600€ di costi annuali tra gestione, manutenzione e tasse varie, portando il reddito operativo netto a 5.600€. Il rendimento netto scende al 7%. Tuttavia, l’analisi non è ancora completa. Se il proprietario dedica 5 ore al mese alla gestione (contatti con l’inquilino, burocrazia, gestione problemi) e valuta il suo tempo 30€/ora, si aggiungono 1.800€ di costo opportunità annuo non monetario. Questo « costo invisibile » azzera quasi del tutto il guadagno reale, dimostrando come un rendimento apparentemente alto possa nascondere un’operazione in perdita.
L’errore più comune è sottostimare questi costi, specialmente quelli non ricorrenti come le manutenzioni straordinarie (rifacimento tetto, facciata) e il costo della vacanza immobiliare (i mesi in cui l’immobile rimane sfitto tra un inquilino e l’altro). Un investitore analitico non si chiede « se » questi costi si presenteranno, ma « quando », e accantona le risorse di conseguenza. Ignorare questa realtà significa confondere il fatturato con l’utile.
Come arrivare dal canone annuo alla redditività netta reale in 7 passaggi?
Abbandonare la metrica del rendimento lordo per abbracciare un’analisi netta richiede un processo metodico. Non si tratta di una singola formula, ma di una sequenza di calcoli che progressivamente svelano il vero flusso di cassa generato dall’investimento. Questo approccio sistematico trasforma l’incertezza in un rischio calcolato e gestibile. La metrica finale a cui puntare è il Cash-on-Cash Return, che misura il flusso di cassa netto rispetto al capitale effettivamente investito di tasca propria.
Questo indicatore è fondamentale perché risponde alla domanda più importante per un investitore: « Per ogni euro che ho immobilizzato in questo affare, quanti centesimi sto guadagnando ogni anno, al netto di tutto? ». Ecco il processo analitico in sette passaggi per calcolarlo con precisione.
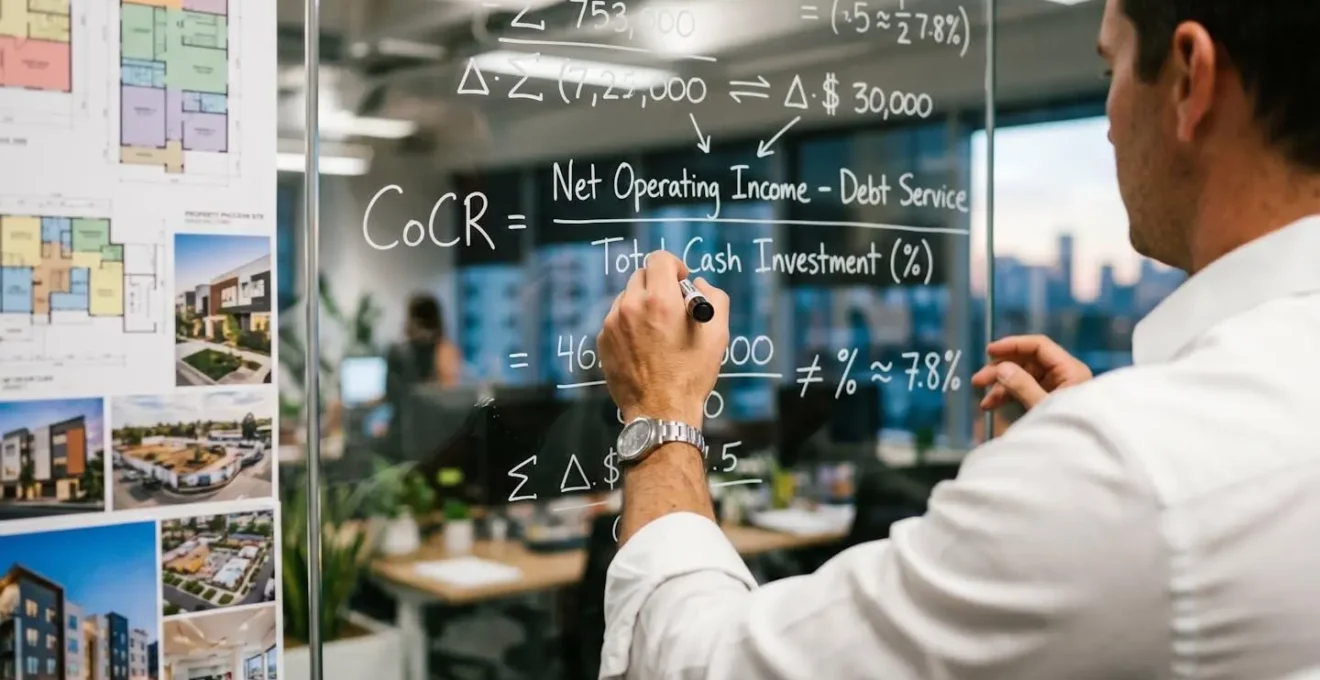
Come visibile, la formula del Cash-on-Cash Return è il culmine di un’analisi dettagliata. Richiede di aver prima determinato con accuratezza sia il flusso di cassa netto annuale sia l’esatto capitale investito, che include non solo il prezzo d’acquisto ma anche tutte le spese accessorie.
Il tuo piano d’azione per una valutazione a prova di bomba
- Stimare le entrate totali: Analizza i canoni di mercato reali per immobili simili nella stessa micro-zona, non basarti solo sul canone attuale.
- Sottrarre le spese operative annuali: Elenca e somma tutte le spese certe: IMU, TARI, assicurazione, spese condominiali a tuo carico, costi di agenzia.
- Calcolare il NOI (Net Operating Income): Sottrai le spese operative (punto 2) dal canone lordo annuo (punto 1). Questo è il tuo reddito operativo netto.
- Creare un fondo rischi (stress test): Applica la « Regola dell’1% » accantonando l’1% del valore dell’immobile ogni anno per future manutenzioni straordinarie e stima un 5-8% di sfitto.
- Considerare il servizio del debito: Se hai un mutuo, sottrai dal NOI la quota annuale di interessi e capitale. Ciò che rimane è il tuo flusso di cassa ante-imposte.
- Calcolare il Cash-on-Cash Return: Dividi il flusso di cassa netto finale (dopo le imposte) per il capitale totale investito (anticipo, notaio, agenzia, tasse di acquisto) e moltiplica per 100.
- Confrontare il premio al rischio: Compara il tuo rendimento netto con quello di investimenti a basso rischio (es. BTP a 10 anni). La differenza è il tuo premio per il rischio immobiliare. Se è troppo basso, l’investimento potrebbe non valere la pena.
Seguire questi passaggi in modo disciplinato è l’unico modo per avere una visione chiara e non distorta della performance del proprio capitale. È il passaggio da un’attività di « padrone di casa » a quella di « gestore di un asset finanziario ».
Bilocale in città o villetta in provincia: quale offre redditività netta superiore?
La scelta della tipologia di immobile e della sua ubicazione è una delle decisioni strategiche più importanti per un investitore. Spesso il dibattito si riduce a un confronto superficiale dei rendimenti lordi, ma un’analisi quantitativa rivela che la vera differenza risiede nel profilo di rischio e nella struttura dei costi. Un bilocale in una grande città e una villetta in provincia possono avere rendimenti lordi simili, ma generare flussi di cassa netti e livelli di rischio radicalmente diversi.
L’investitore analitico deve valutare non solo il potenziale di guadagno, ma anche la liquidità dell’asset, la stabilità dell’inquilino-tipo e l’incidenza delle spese di gestione. Un bilocale in centro può garantire un canone più alto e una maggiore facilità di rivendita (alta liquidità), ma spesso comporta spese condominiali elevate e un alto turnover di inquilini (studenti, giovani lavoratori), aumentando il rischio di sfitto e i costi di ripristino tra una locazione e l’altra. Al contrario, una villetta in provincia attira famiglie, che tendono a firmare contratti più lunghi, garantendo stabilità dei flussi di cassa ma a fronte di una liquidità molto più bassa e tempi di vendita potenzialmente superiori ai 12 mesi.
Il confronto che segue mette in luce queste differenze strutturali, andando oltre il semplice dato del rendimento lordo e fornendo un quadro più completo per una decisione di investimento informata.
| Caratteristica | Bilocale in città | Villetta in provincia |
|---|---|---|
| Prezzo acquisto medio | 200.000€ | 150.000€ |
| Canone mensile tipico | 800-1000€ | 600-700€ |
| Rendimento lordo | 4,8-6% | 4,8-5,6% |
| Liquidità asset | Alta (vendita in 3-6 mesi) | Bassa (vendita in 12+ mesi) |
| Profilo inquilini | Studenti/professionisti | Famiglie stabili |
| Rischio sfitto | Medio-alto (turnover frequente) | Basso (contratti lunghi) |
| Spese gestione | Elevate (condominio) | Moderate (manutenzione diretta) |
La tabella mostra chiaramente che non esiste una risposta univoca. La scelta dipende dal profilo dell’investitore. Chi cerca una maggiore liquidità e può gestire un turnover più frequente potrebbe preferire il bilocale in città. Chi invece privilegia la stabilità dei flussi di cassa a lungo termine e accetta una minore liquidità dell’asset potrebbe orientarsi verso la villetta in provincia. La decisione finale deve basarsi su un’analisi quantitativa che modelli i diversi scenari di costo e rischio.
I 4 trucchi usati per gonfiare i rendimenti negli annunci di vendita
Il mercato immobiliare è, per sua natura, un mercato di vendita. Gli annunci sono costruiti per presentare l’opportunità nel modo più attraente possibile, utilizzando talvolta tecniche di « ingegneria finanziaria creativa » per gonfiare i rendimenti percepiti. Come sottolineano diversi analisti del settore, la valutazione presentata è spesso parziale. Un esempio è l’affermazione del Blog WeAgentz, secondo cui « il tasso di rendimento non tiene conto dei costi commerciali e finanziari legati all’acquisto dell’immobile ». Un investitore avveduto deve agire come un revisore dei conti, verificando ogni dato e smascherando le omissioni strategiche.
Imparare a riconoscere questi trucchi è la prima linea di difesa contro un cattivo investimento. Si tratta di porre le domande giuste e di non accettare mai i dati forniti al valore nominale. L’analisi forense inizia qui, nel momento in cui si esamina un annuncio. Ecco i quattro trucchi più comuni utilizzati per far apparire un investimento più redditizio di quanto non sia in realtà.
- Omissione dei costi di transazione nel calcolo del capitale: Il rendimento viene spesso calcolato usando solo il prezzo di vendita dell’immobile. Questo ignora il fatto che il capitale totale investito (il denominatore della formula di rendimento) è significativamente più alto. Bisogna sempre aggiungere imposte di registro/IVA, spese notarili e commissioni di agenzia, che possono facilmente aggiungere un 10% o più al costo totale, abbattendo di conseguenza il rendimento reale.
- Assunzione di un’occupazione al 100%: Molti calcoli si basano su 12 mesi di affitto all’anno. Questa è un’ipotesi irrealistica. Un’analisi prudente deve includere un tasso di sfitto (vacancy rate) di almeno il 5-8%, che equivale a circa un mese di canone perso ogni anno per turnover, ricerca di nuovi inquilini o piccoli lavori.
- Utilizzo di canoni « potenziali » invece che reali: L’annuncio potrebbe indicare un canone di affitto « potenziale » o « di mercato » superiore a quello effettivamente pagato dall’inquilino attuale, o superiore alla media reale della zona. È imperativo verificare i canoni effettivi di immobili comparabili nella stessa via o quartiere tramite portali immobiliari.
- Nascondere le spese straordinarie imminenti: Un rendimento può sembrare alto perché il condominio ha rimandato per anni lavori di manutenzione straordinaria costosi (es. rifacimento facciata, tetto, ascensore). Richiedere i verbali delle ultime assemblee condominiali è un passo cruciale per scoprire se sono già state deliberate spese importanti che ricadranno sul nuovo proprietario.
Un investitore metodico non si fida, ma verifica. Applicare sistematicamente questi controlli permette di ricalcolare il rendimento su basi realistiche e di evitare le « trappole di valore » che popolano il mercato.
Come aumentare la redditività netta del 25% senza cambiare inquilino?
Una volta completata l’analisi forense dei costi, l’investitore strategico passa alla fase successiva: l’ottimizzazione. Molti credono che l’unico modo per aumentare la redditività sia aumentare il canone, un’azione spesso limitata dalla legge, dal mercato o dalla volontà di mantenere un buon inquilino. In realtà, le leve più potenti per incrementare il rendimento netto agiscono sulla struttura dei costi e sull’efficienza fiscale. È possibile ottenere miglioramenti significativi, talvolta superiori al 25%, lavorando « sotto il cofano » dell’investimento.
Le due aree principali di intervento sono l’efficienza energetica e l’ottimizzazione fiscale. Un intervento di riqualificazione energetica, come l’installazione di un cappotto termico o la sostituzione degli infissi, può sembrare un costo ingente. Tuttavia, se pianificato sfruttando i bonus fiscali statali (come l’Ecobonus), l’esborso netto si riduce drasticamente. Questo tipo di investimento genera un doppio beneficio: permette di giustificare un aumento legittimo del canone (l’immobile è più attrattivo e ha una classe energetica superiore) e riduce le spese future. In molti casi, l’investimento si ripaga in pochi anni, generando poi un aumento puro del flusso di cassa netto.
L’altra leva fondamentale è la scelta del regime fiscale, un’analisi che deve essere dinamica e personalizzata. Passare dalla cedolare secca al regime ordinario (o viceversa) al momento giusto può avere un impatto enorme sulla redditività netta. Ad esempio, in anni in cui si prevedono grosse spese di manutenzione deducibili, il regime ordinario può essere più vantaggioso anche per chi ha redditi alti.
Strategia di ottimizzazione tramite efficienza energetica
Un proprietario investe 20.000€ per un cappotto termico e infissi nuovi su un appartamento che genera 10.000€ di canone annuo. Grazie ai bonus fiscali, recupera il 50% della spesa (10.000€) in 10 anni. L’appartamento passa dalla classe G alla classe C, permettendogli di aumentare il canone del 15% (1.500€/anno in più) alla successiva rinegoziazione. Inoltre, l’investimento si ripaga in meno di 7 anni (considerando il recupero fiscale) e da quel momento in poi l’aumento del canone diventa profitto netto, migliorando permanentemente la redditività dell’asset senza aver cambiato inquilino.
L’approccio proattivo alla gestione dell’immobile, vedendolo come un’azienda da ottimizzare, è ciò che distingue l’investitore di successo dal semplice proprietario. L’obiettivo è trasformare le spese da passività inevitabili a investimenti strategici che generano un ritorno.
Come creare un foglio Excel che preveda tutte le 15 voci di costo annuali?
La differenza tra un investitore amatoriale e uno professionista risiede spesso negli strumenti utilizzati. Mentre il primo si affida a calcoli mentali o a stime approssimative, il secondo costruisce un modello finanziario. Un foglio Excel ben strutturato è il miglior alleato per un’analisi rigorosa, perché impone disciplina e garantisce che nessuna voce di costo venga dimenticata. Dimenticare anche solo un paio di categorie di spesa può alterare drasticamente la previsione di rendimento. Diverse analisi di settore, come quella evidenziata da SOGI Gestioni, mostrano come i costi operativi rappresentino mediamente il 30-40% del canone lordo annuo.
Costruire un’architettura dei costi completa è il primo passo. Il foglio di calcolo deve essere suddiviso in categorie logiche, che distinguano i costi fissi da quelli variabili, e soprattutto che includano i costi « figurativi » o non monetari, spesso ignorati. Questi includono l’accantonamento per rischi futuri e il costo opportunità del tempo dedicato alla gestione. Questo modello non solo serve per la valutazione iniziale, ma diventa uno strumento di monitoraggio costante della performance dell’investimento nel tempo.
La tabella seguente raggruppa le 15 voci di costo essenziali che ogni modello di calcolo della redditività dovrebbe includere. Utilizzarla come traccia per il proprio foglio Excel garantisce un’analisi completa e a prova di errore.
| Categoria | Voci di costo | % sul canone annuo |
|---|---|---|
| Costi Operativi Fissi | IMU, TARI, Assicurazione | 15-20% |
| Costi Variabili | Manutenzione ordinaria, Utenze rimaste a carico | 5-10% |
| Costi Figurativi | Tempo gestione, Fondo rischi | 5-8% |
| Capex (Capital Expenditures) | Accantonamenti per tetto, caldaia, facciata | 8-10% |
| Costo Vacanza | Sfitto stimato + costi marketing | 5-8% |
Ogni riga di questa tabella dovrebbe corrispondere a una sezione del foglio di calcolo. Per ogni voce, è fondamentale inserire non una stima generica, ma il dato reale (se disponibile, es. l’IMU dell’anno precedente) o una previsione prudente (es. accantonare l’1% del valore dell’immobile per il Capex). Questo approccio trasforma un’ipotesi ottimistica in uno stress test finanziario, preparando l’investitore ad affrontare la realtà dei costi di gestione.
Come confrontare il netto percepito nei due regimi in base al tuo scaglione IRPEF?
La fiscalità è una delle leve più potenti e complesse per ottimizzare la redditività netta di un immobile. La scelta tra cedolare secca e regime ordinario IRPEF non può essere basata su regole generali, ma richiede una simulazione numerica basata sulla situazione personale dell’investitore. La cedolare secca offre un’aliquota fissa (21% o 10% per canone concordato) sul 100% del canone, una soluzione semplice e spesso vantaggiosa. Il regime ordinario, invece, tassa solo una parte del canone (il 95% per i contratti liberi) sommandolo agli altri redditi e applicando le aliquote progressive IRPEF, ma permette di dedurre alcuni costi (interessi passivi del mutuo, spese di ristrutturazione).
La domanda chiave diventa: « Qual è il punto di pareggio? ». La convenienza dipende principalmente da due fattori: lo scaglione IRPEF dell’investitore e l’ammontare dei costi deducibili. Per redditi bassi, la cedolare secca è quasi sempre la scelta migliore. Man mano che il reddito sale, il regime ordinario diventa interessante solo se si hanno costi deducibili significativi che possano abbattere l’imponibile. Un investitore con un’aliquota marginale del 43% troverà convenienza nel regime ordinario solo se i costi deducibili superano una soglia considerevole del canone annuo.
La tabella seguente, basata su analisi fiscali, offre un pratico strumento di break-even per orientare la scelta, indicando la soglia di costi deducibili (in percentuale sul canone annuo) oltre la quale il regime ordinario diventa più conveniente della cedolare secca al 21%.
| Reddito complessivo | Scaglione IRPEF | Convenienza cedolare secca se costi deducibili < |
|---|---|---|
| Fino a 15.000€ | 23% | Cedolare quasi sempre conveniente |
| 15.001-28.000€ | 25% | 4% del canone annuo |
| 28.001-50.000€ | 35% | 14% del canone annuo |
| Oltre 50.000€ | 43% | 22% del canone annuo |
La scelta non è statica. Come dimostrano diverse simulazioni, la strategia fiscale ottimale può cambiare nel corso della vita dell’investimento. Ad esempio, un proprietario con un reddito elevato (aliquota 43%) potrebbe scegliere il regime ordinario per i primi anni se deve sostenere una ristrutturazione importante, in modo da massimizzare le deduzioni fiscali. Una volta esauriti i benefici delle deduzioni, potrebbe poi passare alla cedolare secca per gli anni successivi, ottimizzando così il carico fiscale sull’intero orizzonte temporale dell’investimento e ottenendo un risparmio significativo.
Da ricordare
- Il rendimento netto, non quello lordo, è l’unico vero indicatore di performance di un investimento immobiliare.
- Un’analisi forense dei costi, includendo accantonamenti per sfitto e manutenzioni straordinarie (Capex), è essenziale per evitare sorprese.
- La strategia fiscale non è un dettaglio, ma una leva fondamentale: la scelta tra cedolare secca e regime ordinario deve essere basata su calcoli personalizzati.
Come calcolare il cash flow mensile reale includendo tutte le spese che il 70% degli investitori dimentica?
Siamo giunti al cuore dell’analisi quantitativa: il calcolo del flusso di cassa mensile reale. Questo non è il canone che l’inquilino versa sul conto, ma ciò che rimane dopo aver pagato tutte le spese, visibili e invisibili. Molti investitori, anche dopo anni di attività, commettono l’errore di considerare « guadagno » tutto ciò che avanza dopo aver pagato il mutuo e le tasse principali, ignorando tre categorie di costo che, nel lungo periodo, hanno il potere di azzerare la redditività.
Queste spese « dimenticate » non sono eventualità remote, ma certezze statistiche diluite nel tempo. Ignorarle nel calcolo mensile crea un’illusione di liquidità che si infrange al primo imprevisto serio. L’investitore professionista, invece, le tratta come spese operative fisse, accantonando le relative somme ogni singolo mese. I dati sul mercato italiano, come una ricerca di Idealista che indica un ROI medio del 5% annuo per gli affitti tradizionali, si basano su medie che già scontano implicitamente questi costi. Per battere la media, bisogna gestirli attivamente.
Ecco le tre voci di costo più frequentemente dimenticate e come integrarle nel tuo calcolo del cash flow mensile:
- Accantonamento Capex (Capital Expenditures): La caldaia si romperà. Il tetto avrà bisogno di manutenzione. Sono costi certi, con una data incerta. Per non farsi trovare impreparati, bisogna creare un fondo dedicato. Una regola prudente è versare ogni mese in un conto separato un dodicesimo dell’1% del valore dell’immobile. Per un immobile da 200.000€, significa accantonare circa 167€ al mese.
- Costo della vacanza immobiliare: Nessun immobile rimane affittato per sempre senza interruzioni. Per simulare realisticamente i periodi di sfitto, sottrai ogni mese dal canone una percentuale tra il 5% e l’8%. Se il canone è di 800€, metti da parte tra i 40€ e i 64€ mensili per coprire i futuri mesi vuoti.
- Costo di gestione (tempo o denaro): La gestione di un immobile richiede tempo. Questo tempo ha un valore. O si quantifica (es. 50€/ora per le ore dedicate) e lo si sottrae come costo figurativo, oppure si accantona l’equivalente del costo di un’agenzia (8-10% del canone), anche se si gestisce in autonomia. Questo serve a capire se il « lavoro » di gestione è remunerato adeguatamente.
Integrare questi tre accantonamenti nel calcolo mensile è il test di verità per ogni investimento. Un immobile che genera un cash flow positivo solo prima di queste deduzioni non è un asset performante, ma una potenziale passività in attesa del primo problema.
Passare da una stima approssimativa a un’analisi quantitativa è il passo decisivo per trasformare un semplice possesso immobiliare in un vero e proprio asset a reddito. Per costruire un modello di investimento solido e duraturo, l’approccio corretto è applicare sistematicamente la metodologia di calcolo e di controllo dei costi. Valuta fin da ora la tua situazione con questi strumenti per prendere decisioni informate e ottimizzare la performance del tuo portafoglio.