L’uso strategico del mutuo non è un rischio da evitare, ma lo strumento più potente per moltiplicare il rendimento del tuo capitale immobiliare (ROE).
- Un Loan-to-Value (LTV) più alto (es. 80% vs 60%) amplifica esponenzialmente il Return on Equity, ma richiede un’analisi del rischio più severa e la creazione di fondi di riserva.
- La convenienza dell’operazione non dipende dal tasso di interesse assoluto, ma dallo « spread di redditività », ovvero la differenza positiva tra il rendimento netto dell’immobile e il costo totale del debito.
Raccomandazione: Smetti di considerare il debito solo come un costo e inizia a progettarlo come una componente ingegnerizzata del tuo investimento, per ottenere un controllo attivo sul rendimento e sulla gestione del rischio.
L’idea di usare il debito per investire nel mattone genera spesso una reazione istintiva di timore. In un mercato incerto, l’approccio più comune e apparentemente sicuro è quello di investire solo il capitale che si possiede, evitando l’esposizione con le banche. Questo paradigma, sebbene prudente, ignora il più potente moltiplicatore di rendimento a disposizione di un investitore immobiliare: la leva finanziaria. Molti si concentrano sul costo del mutuo, vedendolo solo come una spesa, senza comprendere i meccanismi quantitativi che lo trasformano in uno strumento strategico.
Il dibattito non dovrebbe vertere sul « se » usare la leva, ma sul « come » progettarla. La vera maestria non risiede nell’evitare il debito, ma nell’ingegnerizzarlo. Questo significa andare oltre il semplice confronto tra rendita e rata mensile. Significa analizzare scientificamente il Loan-to-Value (LTV) ottimale, calcolare l’impatto di ogni punto base di spread e costruire modelli di stress test per proteggere il proprio portafoglio da scenari avversi. Questo articolo non ti dirà genericamente di « fare attenzione », ma ti fornirà i modelli decisionali e i parametri quantitativi per trasformare il mutuo da un’obbligazione temuta a un asset strategico per il tuo patrimonio.
In questo percorso, analizzeremo con un approccio da consulente finanziario come i numeri, e non le opinioni, possano guidare le tue scelte. Esploreremo come un debito ben strutturato possa permetterti di raggiungere rendimenti doppi o tripli rispetto a un investimento « cash » e come gestire i rischi associati in modo scientifico, non emotivo. Attraverso analisi comparative, checklist operative e lo studio di casi reali, imparerai a padroneggiare la leva finanziaria come un professionista.
Sommario: Come ingegnerizzare il debito per massimizzare i rendimenti immobiliari
- Perché investire 50.000 € con mutuo può rendere il doppio di investire 100.000 € cash?
- Come determinare se un LTV del 60% o dell’80% è più vantaggioso nel tuo caso?
- Mutuo al 4% per un immobile che rende il 5% netto: conviene usare la leva?
- L’investitore che ha perso 3 immobili per aver usato troppa leva prima del 2008
- Come scegliere durata e tipo di rata per non andare in negativo il primo anno?
- Perché superare l’80% di LTV fa aumentare lo spread dello 0,3%?
- Perché due richiedenti con lo stesso reddito ottengono tassi diversi dell’1%?
- Come un LTV dell’80% invece del 60% può triplicare il tuo rendimento sull’investimento?
Perché investire 50.000 € con mutuo può rendere il doppio di investire 100.000 € cash?
Il concetto fondamentale che sfugge a molti investitori prudenti è la distinzione tra il rendimento dell’immobile (ROI) e il rendimento del capitale proprio investito (ROE). Quando si acquista un immobile in contanti, i due valori coincidono. Ma quando si introduce un mutuo, si attiva un potente meccanismo di amplificazione del ROE, noto come leva finanziaria. In sostanza, si utilizzano i soldi della banca per generare profitto per sé stessi.
Immaginiamo di avere 100.000 € da investire. L’opzione « cash » è acquistare un unico immobile da 100.000 €. L’opzione « leva » è usarne 50.000 € come anticipo per un immobile da 100.000 € (ottenendo un mutuo da 50.000 €) e tenendo i restanti 50.000 € liberi per un secondo investimento o come riserva. Sebbene il reddito netto generato dal singolo immobile in leva sia inferiore a causa dei costi del mutuo, il rendimento calcolato sul capitale effettivamente sborsato (50.000 €) risulta superiore. Questo effetto è noto come « Cash-on-Cash Return », un indicatore cruciale per gli investitori professionali.
Il confronto seguente illustra quantitativamente questo principio, basandosi su dati realistici di mercato e dimostrando come il ROE cambi drasticamente a seconda della strategia di finanziamento adottata. L’analisi si basa su un immobile da 100.000€ con un rendimento lordo del 5% annuo, come evidenziato in questa analisi comparativa del rendimento.
| Parametro | Investimento 100.000€ Cash | Investimento 50.000€ + Mutuo |
|---|---|---|
| Capitale proprio investito | 100.000€ | 50.000€ |
| Capitale totale investito | 100.000€ | 100.000€ |
| Rendimento lordo annuo (5%) | 5.000€ | 5.000€ |
| Costi mutuo annui (3%) | 0€ | 1.500€ |
| Rendimento netto | 5.000€ | 3.500€ |
| ROE (Return on Equity) | 5% | 7% |
| Capitale libero per altri investimenti | 0€ | 50.000€ |
Come dimostra il caso pratico di un investitore con 100.000 euro disponibili, utilizzando la leva è possibile acquistare due immobili da 100.000 euro ciascuno, investendo solo 50.000 euro di capitale proprio per ognuno. Rivendendoli a 120.000 euro ciascuno, il guadagno totale è di 40.000 euro, a fronte dei soli 20.000 euro che si sarebbero ottenuti acquistando un unico immobile in contanti. Questo non solo raddoppia il profitto, ma diversifica anche il rischio su due asset distinti.
Come determinare se un LTV del 60% o dell’80% è più vantaggioso nel tuo caso?
La scelta del Loan-to-Value (LTV), ovvero il rapporto tra l’importo del mutuo e il valore dell’immobile, è la decisione strategica più importante nell’ingegneria del debito. Non esiste una risposta univoca: la scelta tra un LTV conservativo (es. 60%) e uno aggressivo (es. 80%) dipende da un’attenta valutazione di tre fattori: il proprio profilo di rischio, le condizioni di mercato (tassi e domanda locativa) e gli obiettivi di crescita del portafoglio.
Un LTV più alto, come l’80%, massimizza la leva e, di conseguenza, il potenziale ROE. Permette di immobilizzare meno capitale proprio, liberando liquidità per diversificare su altri immobili o per creare un fondo di riserva più cospicuo. Tuttavia, aumenta anche il rischio: una rata più alta riduce il margine di cash flow mensile e rende l’investimento più vulnerabile a periodi di sfitto o a un aumento improvviso dei tassi (in caso di mutuo variabile). Viceversa, un LTV del 60% offre una maggiore sicurezza, con una rata più bassa e un cash flow più solido. Sebbene il ROE sia inferiore, questa opzione garantisce una maggiore resilienza e una più facile rinegoziazione del debito in futuro.
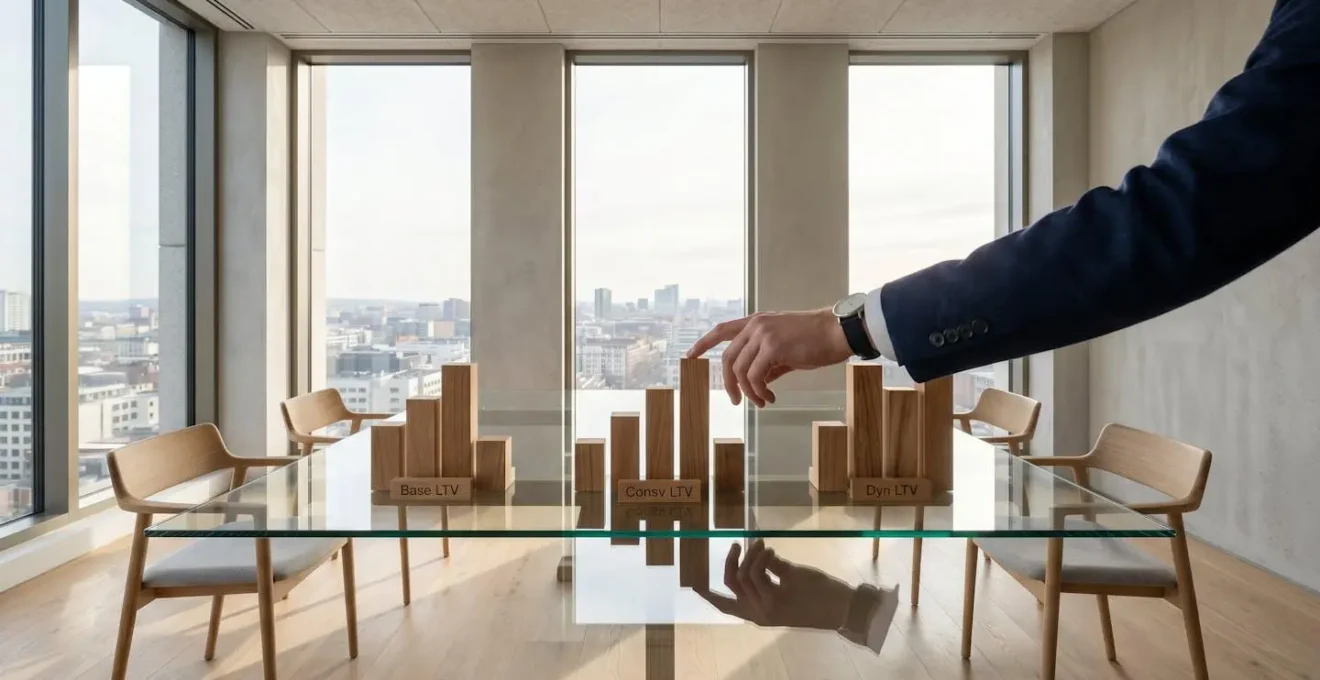
La decisione ottimale non è istintiva, ma il risultato di un’analisi quantitativa. La matrice decisionale qui rappresentata visivamente aiuta a collocare la propria strategia all’intersezione tra tolleranza al rischio personale e le opportunità offerte dal mercato. Un investitore aggressivo in un mercato stabile potrebbe spingersi verso l’80%, mentre uno conservativo in un mercato volatile dovrebbe orientarsi verso il 60%.
Checklist per la scelta del LTV ottimale
- Valutazione del profilo di rischio: Definisci la tua tolleranza alla volatilità. Sei orientato alla massimizzazione del profitto (aggressivo, LTV 80%) o alla stabilità del cash flow (conservativo, LTV 60%)?
- Analisi dello spread di tasso: Verifica con la banca come varia lo spread applicato al crescere dell’LTV. Quantifica il costo aggiuntivo del rischio per ogni punto percentuale di LTV in più.
- Calcolo del fondo di riserva: Assicurati di avere liquidità sufficiente per coprire da 6 a 12 mesi di rate del mutuo e spese impreviste. Un LTV più alto richiede un fondo di riserva maggiore.
- Pianificazione della flessibilità futura: Un LTV più basso (60%) offre maggiore capacità di indebitamento futuro e facilita l’accesso a rifinanziamenti o a linee di credito basate sull’equity immobiliare.
- Simulazione di stress test: Modella scenari avversi. Cosa succede al tuo cash flow se i tassi di interesse aumentano del 2% o se l’immobile rimane sfitto per 3 mesi? L’investimento rimane sostenibile?
Mutuo al 4% per un immobile che rende il 5% netto: conviene usare la leva?
La domanda più frequente tra gli investitori è se convenga indebitarsi quando il costo del denaro si avvicina al rendimento dell’immobile. La risposta, in termini puramente quantitativi, è affermativa, a condizione che esista uno « spread di redditività » positivo, anche se minimo. Questo spread è la differenza tra il rendimento netto sul capitale totale investito (il cosiddetto « Cap Rate ») e il Tasso Annuo Effettivo Globale (TAEG) del mutuo.
Anche uno spread di solo l’1% (rendimento 5% vs costo 4%) genera un effetto leva positivo sul capitale proprio investito (ROE). Il motivo è che quel profitto dell’1% non viene generato sul proprio capitale, ma sulla quota finanziata dalla banca. Se si finanzia l’80% dell’immobile, si sta guadagnando l’1% su una somma quattro volte superiore al proprio investimento iniziale. Questo amplifica enormemente il rendimento del capitale proprio. Con un tasso medio sui nuovi mutui che secondo dati recenti si attesta attorno al 3,6% per l’acquisto di abitazioni nel 2024, trovare immobili con rendimenti netti superiori è un obiettivo realistico per un investitore accorto.
L’errore comune è farsi spaventare dal valore assoluto del tasso. Come sottolinea un’analisi di settore, il concetto è più importante del numero stesso. Un’analisi approfondita del ROE e della leva bancaria mostra un punto cruciale.
Non è importante il tasso quanto il concetto che c’è sotto, perché anche a tassi del 4% risulta comunque conveniente se sai far rendere bene un immobile.
– Affitto Pro, Analisi ROE e leva bancaria
La chiave è quindi duplice: da un lato, la capacità di selezionare immobili con un alto potenziale di rendimento netto e, dall’altro, l’abilità di negoziare con la banca le migliori condizioni di finanziamento possibili. Anche un piccolo miglioramento su entrambi i fronti può aumentare significativamente lo spread e, di conseguenza, il rendimento finale del proprio capitale. L’obiettivo non è trovare tassi a zero, ma gestire attivamente questo differenziale.
L’investitore che ha perso 3 immobili per aver usato troppa leva prima del 2008
La leva finanziaria è un’arma a doppio taglio: amplifica i profitti in un mercato in crescita, ma accelera le perdite in modo catastrofico durante una contrazione. La crisi dei mutui subprime del 2007-2008 rappresenta il più grande monito storico sui pericoli di un’eccessiva e sconsiderata esposizione al debito. In quegli anni, la combinazione di LTV altissimi (spesso superiori al 100%), criteri di concessione del credito lassisti e un’escalation dei tassi variabili ha creato una tempesta perfetta.
L’investitore archetipico di quel periodo, che aveva accumulato un portafoglio di tre, quattro o più immobili con capitale proprio minimo o nullo, si è trovato improvvisamente in una morsa letale. Da un lato, il crollo dei valori immobiliari ha azzerato l’equity; dall’altro, l’aumento delle rate dei mutui ha reso il cash flow negativo, costringendolo a coprire le perdite con risorse proprie. Quando queste si sono esaurite, il risultato è stato l’insolvenza e la perdita degli immobili. La crisi ha dimostrato che quando il mercato crolla, quasi tre milioni di famiglie americane inadempienti dovettero affrontare il pignoramento, con perdite sistemiche per gli istituti di credito a causa del calo dei prezzi.
La lezione del 2008 non è « non usare la leva », ma « usa la leva con intelligenza e disciplina ». Un investitore strategico moderno deve integrare nel suo modello di analisi le lezioni di quella crisi. Questo significa non solo calcolare il potenziale di profitto, ma soprattutto modellare e mitigare il rischio di perdita. Ecco una checklist operativa basata sugli errori del passato per costruire un portafoglio resiliente:
- Diversificazione geografica: Non concentrare tutti gli investimenti in un unico mercato locale, vulnerabile a crisi settoriali.
- Mix di tassi: Bilanciare il portafoglio con una combinazione di mutui a tasso fisso (per la stabilità) e variabile (per cogliere eventuali ribassi), senza esporsi eccessivamente a questi ultimi.
- Fondo di emergenza robusto: Mantenere una liquidità pari ad almeno 6-12 mesi di rate e spese per ogni immobile, per affrontare periodi di sfitto o costi imprevisti senza stress.
- LTV complessivo sotto controllo: Non superare mai un LTV medio del 70-75% sull’intero portafoglio, anche se la banca offre di più su un singolo immobile.
- Stress test rigorosi: Simulare regolarmente scenari avversi, come un aumento dei tassi del 3% o un calo delle rendite del 20%, per verificare la sostenibilità del portafoglio.
Come scegliere durata e tipo di rata per non andare in negativo il primo anno?
Superare il primo anno di un investimento immobiliare a leva è la fase più critica. È il periodo in cui i costi iniziali (notaio, imposte, eventuali piccole ristrutturazioni) si sommano alla prima rata del mutuo, spesso prima che l’immobile generi un flusso di cassa stabile. Per evitare di andare in negativo, la scelta della durata del mutuo e del tipo di ammortamento è tanto importante quanto la scelta del tasso di interesse.
Una durata più lunga, sebbene comporti un costo totale di interessi maggiore nel lungo periodo, ha il vantaggio strategico di abbassare la rata mensile. Questo libera cash flow prezioso nel breve termine, aumentando il margine di sicurezza e la redditività operativa del primo anno. Secondo dati recenti, in Italia la durata media dei mutui si attesta sui 25,3 anni, con una rata media di 677 euro, un benchmark utile per confrontare le proprie proiezioni. Allungare la durata a 30 anni può ridurre significativamente la rata, rendendo l’investimento sostenibile anche in caso di piccoli imprevisti.
Un’altra strategia quantitativa è quella del pre-ammortamento. Alcuni istituti di credito offrono la possibilità, per i primi 12-24 mesi, di pagare solo la quota interessi del mutuo, posticipando il rimborso della quota capitale. Questo riduce drasticamente l’importo della rata iniziale, permettendo all’investitore di stabilizzare la locazione e accumulare liquidità prima che inizi l’ammortamento completo. Sebbene questa opzione aumenti leggermente il debito residuo nel breve termine, è uno strumento tattico potentissimo per ottimizzare il cash flow nella fase di avvio.
La chiave è progettare il piano di ammortamento non per minimizzare il costo totale, ma per massimizzare la sostenibilità del cash flow nel primo, critico ciclo di vita dell’investimento. Una pianificazione accurata, come quella visualizzata in un dashboard di proiezione, permette di anticipare i flussi di cassa mensili e garantire che l’operazione rimanga in attivo fin dal primo giorno.
Perché superare l’80% di LTV fa aumentare lo spread dello 0,3%?
L’aumento dello spread, e quindi del tasso di interesse finale, per i mutui con LTV superiore all’80% non è una scelta arbitraria della banca per massimizzare i profitti. È una conseguenza diretta e quantificabile delle normative internazionali sulla vigilanza bancaria, in particolare degli accordi di Basilea III. Queste regole impongono alle banche di accantonare una quota di capitale maggiore a copertura del rischio per i prestiti considerati più rischiosi.
Un mutuo con LTV superiore all’80% è classificato come a maggior rischio perché, in caso di insolvenza del mutuatario e successiva vendita all’asta dell’immobile, il margine per la banca di recuperare l’intero importo prestato si riduce drasticamente. Un piccolo calo del valore di mercato dell’immobile potrebbe causare una perdita secca per l’istituto di credito. Per compensare questo maggior rischio normativo e il conseguente maggior costo del capitale che la banca deve « immobilizzare », essa applica uno spread più elevato.
Questo meccanismo è stato chiarito in diverse comunicazioni tecniche degli organi di vigilanza. Come specificato in rapporti sulle normative di capitale:
L’aumento dello spread oltre l’80% di LTV riflette il maggior rischio percepito dalla banca secondo le normative di Basilea III sul capitale di vigilanza.
– Banca d’Italia, Normative sui requisiti di capitale
L’aumento di 0,3% (o 30 punti base) è quindi il « prezzo » che l’investitore paga per trasferire una quota maggiore di rischio sull’istituto di credito. Dal punto di vista strategico, l’investitore deve calcolare se l’amplificazione del ROE ottenuta grazie a un LTV più elevato sia sufficiente a compensare, e superare, questo costo aggiuntivo del debito. È un puro calcolo di costo-opportunità del rischio.
Perché due richiedenti con lo stesso reddito ottengono tassi diversi dell’1%?
Il reddito è solo uno dei tanti parametri nel complesso algoritmo di credit scoring di una banca. Due richiedenti con identica busta paga possono ottenere condizioni di mutuo drasticamente diverse, con differenze di tasso che possono superare l’1% (100 punti base), perché la banca non valuta solo la capacità di rimborso attuale, ma soprattutto il profilo di rischio complessivo del richiedente nel lungo periodo.
L’istituto di credito analizza una serie di fattori qualitativi e quantitativi che vanno ben oltre il cedolino. La stabilità lavorativa, ad esempio, è cruciale: un dipendente a tempo indeterminato di una grande azienda è percepito come meno rischioso di un libero professionista con partita IVA, anche a parità di reddito annuo. Lo storico creditizio è un altro elemento fondamentale: un cliente con un lungo e impeccabile rapporto con la banca e nessun precedente di ritardi nei pagamenti otterrà condizioni di favore. Al contrario, chi è segnalato in CRIF (Centrale Rischi Finanziari) o ha altri finanziamenti in corso che portano il rapporto rata/reddito vicino alla soglia di sostenibilità (tipicamente 30-35%) sarà penalizzato.
Come emerge da un recente rapporto sul mercato immobiliare, persino la localizzazione geografica dell’immobile può influenzare il tasso, riflettendo la percezione della banca sulla stabilità di quel specifico micro-mercato. I fattori che più incidono sono:
- Stabilità e tipologia del contratto lavorativo: Un contratto a tempo indeterminato nel settore pubblico o in una S.p.A. è il gold standard.
- Storico creditizio e anzianità di rapporto con la banca: La fedeltà e l’affidabilità passate vengono premiate.
- Livello di indebitamento complessivo: La presenza di altri prestiti (auto, prestiti personali) riduce la capacità di credito.
- Presenza di garanti o garanzie aggiuntive: Un garante solido o un’ipoteca su un secondo immobile possono migliorare notevolmente le condizioni.
- Localizzazione dell’immobile e del richiedente: Esistono differenze nei tassi medi applicati a livello regionale, che possono variare da un 4% a Bologna a un 5,58% a Napoli, riflettendo diverse valutazioni del rischio locale.
L’obiettivo per l’investitore strategico è quindi quello di « curare » il proprio profilo creditizio ben prima di presentare la richiesta di mutuo, agendo su tutte quelle leve che possono ridurre il rischio percepito dalla banca e, di conseguenza, il costo del denaro.
Da ricordare
- Il vero indicatore di performance è il ROE (Return on Equity), non il rendimento dell’immobile. La leva finanziaria serve ad amplificare il ROE.
- La scelta del LTV (Loan-to-Value) è un compromesso strategico tra massimizzazione del rendimento (LTV 80%) e stabilità del cash flow (LTV 60%).
- La convenienza della leva non dipende dal tasso assoluto, ma dallo « spread di redditività » positivo tra il rendimento netto dell’immobile e il costo del debito.
Come un LTV dell’80% invece del 60% può triplicare il tuo rendimento sull’investimento?
Abbiamo stabilito che la leva finanziaria amplifica il rendimento del capitale proprio (ROE). Ora, analizziamo quantitativamente come una scelta di LTV più aggressiva possa portare a risultati esponenzialmente superiori. Passare da un LTV del 60% a uno dell’80% non aumenta il rendimento del 20%; l’effetto è molto più potente e, in alcuni casi, può realisticamente raddoppiare o triplicare il ROE.
Consideriamo un immobile da 100.000 €. Con LTV 60%, l’investimento di capitale proprio è di 40.000 €. Con LTV 80%, l’esborso scende a 20.000 €. Supponiamo che l’immobile generi un profitto netto (al netto di tutte le spese, inclusi gli interessi del mutuo) di 2.000 € all’anno. Nel primo caso, il ROE sarà 2.000 / 40.000 = 5%. Nel secondo caso, sarà 2.000 / 20.000 = 10%. A parità di profitto generato dall’immobile, raddoppiare l’LTV ha raddoppiato il ROE. Come dimostrano alcuni calcoli del ROE con leva bancaria, l’impatto è diretto e significativo.
L’effetto si intensifica ulteriormente se consideriamo l’opportunità di reinvestimento. Con i 20.000 € « risparmiati » grazie all’LTV più alto, l’investitore può acquistare un secondo immobile con le stesse condizioni. Ad esempio, con un capitale totale di 40.000 €, si possono controllare due immobili da 100.000 € ciascuno, generando un profitto netto totale di 4.000 €. Il ROE complessivo diventa 4.000 / 40.000 = 10%, ma su un portafoglio dal valore doppio. Un caso pratico lo illustra bene: se acquisti un immobile da 100.000€ con un mutuo all’80%, investi 20.000€ di capitale tuo. Se l’affitto genera 800€ al mese e la rata del mutuo è di 400€, ottieni un cash flow positivo di 400€ al mese (4.800€ l’anno) su un investimento iniziale di soli 20.000€. Il rendimento sul capitale investito è del 24%, un risultato impensabile con un acquisto in contanti.
Ovviamente, questa strategia richiede una gestione del rischio impeccabile. Un LTV all’80% significa una rata più alta e un minor margine di errore. È fondamentale avere un fondo di riserva adeguato e aver condotto stress test rigorosi. Ma per l’investitore che ha fatto i suoi calcoli, padroneggiare un LTV elevato è la via maestra per un’accumulazione di capitale esponenziale.
Ora che hai compreso i meccanismi quantitativi per usare il debito in modo strategico, il passo successivo è applicare questi modelli alla tua situazione specifica. Valuta il tuo profilo di rischio, analizza le opportunità di mercato e inizia a dialogare con gli istituti di credito non come un semplice richiedente, ma come un partner finanziario che progetta attivamente la struttura del proprio investimento.
Domande frequenti sulla leva finanziaria immobiliare
Qual è il rischio principale dell’LTV all’80%?
Il rischio principale è che la leva amplifica sia i profitti che le perdite sul capitale investito. Con un LTV elevato, una piccola diminuzione del valore dell’immobile può azzerare rapidamente il capitale proprio (equity). Inoltre, una rata più alta riduce il margine di sicurezza del cash flow, rendendo l’investimento più vulnerabile a periodi di sfitto o ad aumenti imprevisti delle spese.
Come proteggersi dal rischio di insolvenza?
La protezione si basa su due pilastri: prevenzione e preparazione. La prevenzione consiste nel non superare un rapporto rata/reddito sostenibile (idealmente sotto il 35%) e nello stress-testare l’investimento contro scenari avversi (aumento tassi, sfitto prolungato). La preparazione consiste nel mantenere un fondo di emergenza liquido, pari ad almeno 6-12 mesi di rate del mutuo e spese condominiali, per coprire qualsiasi imprevisto senza intaccare la propria stabilità finanziaria.
Quando conviene usare la massima leva possibile?
L’uso della massima leva (es. 80% o più) è strategicamente conveniente solo quando si verificano tre condizioni simultaneamente: 1) il mercato immobiliare è stabile o in crescita; 2) si è trovato un immobile con un rendimento da affitto netto significativamente superiore al costo del mutuo (spread di almeno 2-3 punti percentuali); 3) l’investitore ha un profilo di rischio aggressivo e dispone di un fondo di emergenza sufficientemente capiente da coprire eventuali periodi di cash flow negativo.