Il valore reale di un immobile non è un’opinione, ma il risultato di un’analisi metodica che chiunque può imparare ad applicare per non pagare troppo o svendere.
- Il prezzo richiesto spesso non corrisponde al valore di mercato a causa di fattori emotivi e strategie di vendita.
- La chiave è la « triangolazione »: confrontare l’immobile con vendite reali, calcolarne la redditività potenziale e stimarne i costi.
Raccomandazione: Adotta un approccio da perito: raccogli dati oggettivi, applica coefficienti di correzione e non fermarti mai alla prima apparenza o al primo prezzo comunicato.
La sensazione di ansia è palpabile. Che tu stia per acquistare la casa dei tuoi sogni o per vendere un bene costruito con anni di sacrifici, una domanda ti tormenta: qual è il giusto prezzo? Ti affidi a un’agenzia, ricevi una valutazione e il dubbio si insinua. Sarà una stima oggettiva o gonfiata per incentivare un incarico? Sarà troppo bassa per chiudere in fretta? Il mercato immobiliare è saturo di consigli generici come « la posizione è tutto » e di valutatori online che promettono stime istantanee. Questi strumenti offrono un punto di partenza, ma raramente catturano la vera essenza di un immobile, le sue sfumature e il suo potenziale.
La verità è che la valutazione immobiliare, quella seria e affidabile, non è un’arte magica né un’opinione soggettiva. È un processo metodico, quasi scientifico, basato sull’analisi di dati concreti e su un approccio critico. Ma se la chiave non fosse affidarsi ciecamente a un intermediario, ma imparare a pensare come un perito indipendente? E se potessi acquisire tu stesso gli strumenti per distinguere un prezzo di richiesta da un valore di mercato, per smascherare un affare apparente che nasconde costi imprevisti e per negoziare con la forza dei dati, non delle sensazioni?
Questo articolo non ti fornirà una cifra. Farà molto di più: ti guiderà passo dopo passo attraverso il processo che un valutatore certificato adotta ogni giorno. Imparerai a trovare e interpretare i dati corretti, a confrontare le diverse metodologie di stima e a identificare le trappole più comuni. L’obiettivo è trasformarti da spettatore passivo a protagonista informato del tuo percorso immobiliare, dandoti la competenza per prendere la decisione più importante con totale fiducia e oggettività.
Per guidarti in questo percorso di analisi, abbiamo strutturato l’articolo in modo da affrontare ogni aspetto fondamentale della valutazione. Il sommario seguente ti darà una chiara visione d’insieme dei temi che tratteremo.
Sommario: La guida completa alla valutazione indipendente di un immobile
- Perché il 40% degli immobili in Italia è in vendita a un prezzo superiore al valore reale?
- Come trovare e analizzare le vendite recenti nel tuo quartiere?
- Metodo comparativo, reddituale o dei costi: quale usare per un bilocale in centro?
- L’immobile « sotto mercato » che nascondeva 30.000 € di lavori non dichiarati
- Quando rivedere al ribasso il prezzo di vendita per non restare fermi 12 mesi?
- Perché due appartamenti identici nello stesso palazzo possono valere 20.000 € di differenza?
- Come usare le quotazioni dell’Agenzia delle Entrate per valutare un quartiere?
- Come ottenere una perizia immobiliare che la banca accetterà senza contestazioni?
Perché il 40% degli immobili in Italia è in vendita a un prezzo superiore al valore reale?
Il primo passo per una valutazione corretta è comprendere una realtà fondamentale del mercato italiano: il prezzo esposto in un annuncio raramente coincide con il valore effettivo dell’immobile. Anzi, spesso se ne discosta notevolmente. Non si tratta di un’impressione, ma di un dato oggettivo: analisi di settore evidenziano come circa il 40% degli immobili presenti prezzi di richiesta superiori del 15-20% rispetto al loro valore di mercato stimato. Ma perché accade questo? Le cause sono un mix di psicologia e strategia.
Da un lato, incide profondamente il fattore emotivo del venditore. Chi vende la propria casa tende a sovrastimarne il valore, legandolo a ricordi personali, ai sacrifici fatti o ai miglioramenti apportati, che però non sempre si traducono in un aumento proporzionale del valore oggettivo. Questo fenomeno, noto come « effetto dotazione », porta a fissare un prezzo basato sull’affetto più che sull’analisi.
Dall’altro lato, entrano in gioco le strategie commerciali. Alcune agenzie potrebbero assecondare il prezzo desiderato dal proprietario per assicurarsi l’incarico di vendita in esclusiva, sapendo di doverlo poi rinegoziare al ribasso dopo alcuni mesi di « immobilità » sul mercato. Altre, invece, fissano un prezzo di partenza volutamente più alto per lasciare un margine di trattativa al potenziale acquirente, creando l’illusione di uno « sconto » significativo. In entrambi i casi, il prezzo di richiesta iniziale diventa un dato inquinato, più uno strumento di marketing che un indicatore di valore.
Come trovare e analizzare le vendite recenti nel tuo quartiere?
Se i prezzi richiesti sono inaffidabili, dove si trovano i dati corretti? La risposta è nel passato. Il metodo più solido per stimare il valore di un immobile è analizzare i prezzi a cui sono state realmente vendute proprietà simili nella stessa zona, in un arco temporale recente (solitamente gli ultimi 6-12 mesi). Questo richiede un approccio da detective, ma è un lavoro che chiunque può fare con metodo. L’obiettivo è creare un proprio database di « comparabili ».
Le fonti a disposizione sono diverse, ognuna con un grado di affidabilità specifico. I portali immobiliari, sebbene mostrino prezzi richiesti, sono utili per capire l’offerta attuale e, analizzando gli annunci che « spariscono », farsi un’idea delle tempistiche di vendita. La fonte più autorevole per le transazioni reali, tuttavia, è rappresentata dagli atti notarili (rogiti) e dalle quotazioni dell’Osservatorio del Mercato Immobiliare (OMI) dell’Agenzia delle Entrate, che si basano proprio sui dati delle compravendite concluse.
Studio di caso: Il database dei comparabili per un investimento in zona Navigli a Milano
Un investitore privato, prima di fare un’offerta, ha monitorato per sei mesi tutti gli annunci di bilocali in vendita nella zona dei Navigli. Utilizzando un semplice foglio Excel, ha tracciato per ogni immobile: prezzo al metro quadro richiesto inizialmente, giorni di permanenza sul mercato, eventuali ribassi di prezzo pubblicati e caratteristiche chiave (piano, stato interno, presenza di balcone). Al termine dell’analisi, ha scoperto che il prezzo medio di vendita effettivo (stimato dai ribassi e dai tempi di assorbimento) era inferiore del 18% rispetto ai prezzi iniziali richiesti, permettendogli di formulare un’offerta basata su dati concreti e non sulle aspettative dei venditori.
Per organizzare la ricerca, è fondamentale distinguere la natura e l’affidabilità di ogni fonte di dati, come riassunto nella tabella seguente.
| Fonte | Tipo di dato | Affidabilità | Aggiornamento |
|---|---|---|---|
| Quotazioni OMI | Prezzi di transazione (range) | Alta | Semestrale |
| Portali immobiliari | Prezzi richiesti | Media | Tempo reale |
| Atti notarili / Conservatoria | Prezzi reali di vendita | Molto alta | Mensile |
Metodo comparativo, reddituale o dei costi: quale usare per un bilocale in centro?
Un perito professionista non si affida mai a un singolo indicatore, ma utilizza un approccio integrato che combina diverse metodologie di stima. Questo processo, chiamato « triangolazione », permette di ottenere un valore più robusto e difendibile, verificando la coerenza dei risultati ottenuti da diverse angolazioni. Per un immobile residenziale standard come un bilocale in centro, i tre metodi principali sono quello comparativo, quello reddituale e quello dei costi.
- Metodo Comparativo di Mercato: È il più importante e attendibile per gli immobili residenziali. Consiste, come visto, nel confrontare l’immobile da valutare con altri simili già venduti, apportando delle correzioni (coefficienti di merito/demerito) in base alle differenze (piano, esposizione, stato di manutenzione).
- Metodo Reddituale: Questo approccio vede l’immobile come un investimento. Il suo valore è determinato dalla sua capacità di generare un reddito. Si calcola il canone di affitto annuo potenziale e lo si « capitalizza », ovvero lo si divide per un tasso che rappresenta il rendimento atteso per immobili di quel tipo e in quella zona.
- Metodo dei Costi: Meno usato per il residenziale esistente, stima il valore basandosi su quanto costerebbe oggi « ricostruire » l’immobile da zero. Si somma il valore dell’area edificabile al costo di costruzione, sottraendo poi il deprezzamento dovuto all’età e allo stato di conservazione.
La chiave non è scegliere un solo metodo, ma applicarli tutti e tre e analizzare i risultati. Se i valori ottenuti sono molto vicini, la stima è solida. Se divergono significativamente, è un segnale che c’è un’anomalia da indagare (ad esempio, un canone di affitto fuori mercato o costi di ristrutturazione anomali).
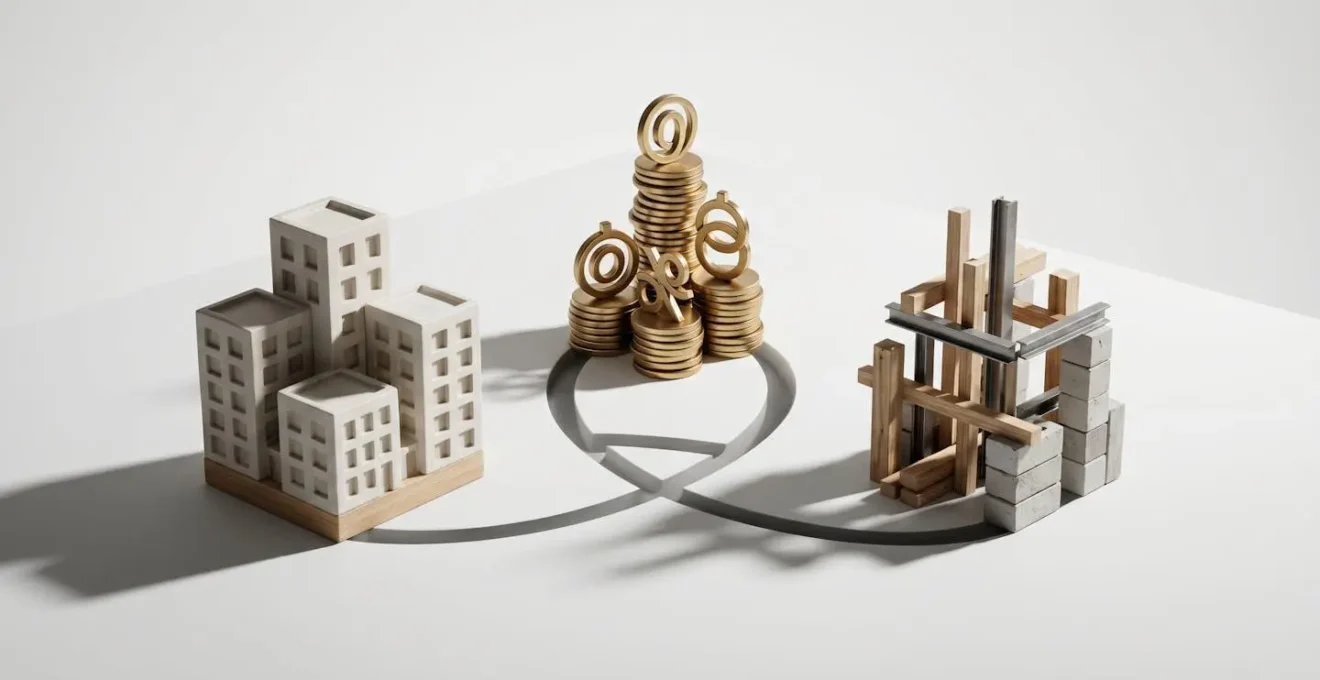
Come mostra questa rappresentazione, il valore più probabile si trova all’intersezione dei tre approcci. Per un bilocale in centro, il metodo comparativo avrà un peso maggiore, ma la verifica con il metodo reddituale è fondamentale per confermare che il prezzo sia sostenibile anche in un’ottica di investimento.
Piano d’azione: La triangolazione del valore immobiliare
- Applica il metodo comparativo: Trova da 5 a 7 immobili simili venduti negli ultimi 6-12 mesi e calcola un prezzo medio al mq.
- Calcola con il metodo reddituale: Stima l’affitto mensile potenziale, moltiplicalo per 12 e dividi per un tasso di capitalizzazione realistico per la zona (es. 4-5%).
- Verifica con il metodo dei costi: Stima il valore dell’area e sommalo al costo di ricostruzione a nuovo, poi sottrai il deprezzamento per vetustà.
- Confronta i risultati: Se i tre valori ottenuti divergono per più del 15%, analizza le cause e rivedi le tue assunzioni.
- Pondera i valori: Assegna un peso a ciascun metodo (es. 60% comparativo, 30% reddituale, 10% costi) per calcolare il valore finale ponderato.
L’immobile « sotto mercato » che nascondeva 30.000 € di lavori non dichiarati
A volte, il rischio più grande non è pagare troppo un immobile, ma pagare poco un « bidone ». Un prezzo notevolmente inferiore alla media del mercato dovrebbe far suonare un campanello d’allarme, non far stappare una bottiglia. Spesso, questi « affari » nascondono problemi strutturali, difformità urbanistiche o spese imminenti che possono trasformare il sogno in un incubo finanziario. L’esperienza di molti acquirenti lo conferma.
« Avevo trovato un trilocale a Roma a un prezzo imbattibile. Il venditore mi disse che era ‘da rinfrescare’. Dopo il rogito, ho scoperto che una controsoffittatura nuova nascondeva gravi infiltrazioni dal piano di sopra e che l’impianto elettrico, sebbene funzionante, non era a norma e andava rifatto completamente. Lavori cosmetici per nascondere problemi strutturali. Il costo totale imprevisto ha superato i 32.000 €. »
– Testimonianza di un acquirente
Per evitare queste situazioni, è indispensabile una rigorosa due diligence documentale e tecnica prima di formulare un’offerta. Questo significa andare oltre la semplice visita e analizzare a fondo la « storia clinica » dell’immobile. Chiedere i verbali delle ultime assemblee condominiali è cruciale per scoprire se sono state deliberate (o discusse) spese straordinarie importanti (rifacimento facciata, tetto, ascensore). Far verificare la conformità tra la planimetria catastale e lo stato di fatto da un tecnico è un passaggio non negoziabile: una piccola difformità può bloccare l’erogazione di un mutuo.
Un occhio esperto, supportato da strumenti tecnici, può rivelare ciò che una mano di vernice cerca di nascondere. È fondamentale richiedere le certificazioni degli impianti, ma anche, se possibile, farli visionare da un proprio tecnico di fiducia. Un investimento di poche centinaia di euro per un sopralluogo tecnico può farne risparmiare decine di migliaia. Ricorda sempre di calcolare un budget di sicurezza del 10-15% sul costo di acquisto per gli imprevisti: è una regola d’oro di ogni investitore immobiliare prudente.
Quando rivedere al ribasso il prezzo di vendita per non restare fermi 12 mesi?
Se sei un venditore, la valutazione corretta non serve solo a fissare il prezzo di partenza, ma anche a gestire dinamicamente la vendita. Partire con un prezzo troppo alto, come abbiamo visto, è un errore comune. Ma l’errore ancora più grave è rimanere « ancorati » a quel prezzo per mesi, ignorando i segnali che il mercato invia. Un immobile che rimane invenduto per troppo tempo perde di attrattiva e viene percepito come « problematico » dai potenziali acquirenti. Il tempo, in questo caso, è denaro perso.
Esistono dati precisi che correlano il tempo di permanenza sul mercato con la necessità di un ribasso. Le analisi del settore immobiliare italiano sono chiare: dopo 180 giorni sul mercato, un immobile necessita in media di un ribasso del 12-15% per tornare ad essere appetibile e generare offerte. Attendere troppo significa dover accettare uno sconto molto più ampio di quello che sarebbe stato sufficiente dopo il primo mese.
Per non navigare a vista, un venditore metodico deve monitorare alcuni indicatori di performance (KPI) della sua strategia di vendita. Non si tratta di aspettare passivamente che il telefono squilli, ma di misurare attivamente l’interesse generato dall’annuncio e agire di conseguenza. Un annuncio ben posizionato dovrebbe generare un certo numero di visualizzazioni online e, di conseguenza, un certo numero di visite reali. Se questi numeri sono al di sotto delle soglie di riferimento, è un segnale inequivocabile che qualcosa non va: o le foto e la descrizione non sono efficaci, o, più probabilmente, il prezzo è fuori mercato.
| Periodo | Visualizzazioni online minime | Visite reali attese | Azione correttiva se sotto soglia |
|---|---|---|---|
| Prima settimana | ~200 | 2-3 | Migliorare foto/descrizione annuncio |
| Primo mese | ~800 | 8-10 | Valutare ribasso del 3-5% |
| Tre mesi | ~2000 | 20-25 | Considerare ribasso del 8-10% |
| Sei mesi | ~3500 | 35-40 | Ribasso del 12-15% o ritiro temporaneo dal mercato |
Perché due appartamenti identici nello stesso palazzo possono valere 20.000 € di differenza?
Uno degli errori più comuni nella valutazione « fai-da-te » è considerare solo la metratura e la zona. Si tende a pensare che due appartamenti della stessa dimensione nello stesso edificio debbano avere lo stesso valore. La realtà è molto più complessa. Un perito professionista sa che il valore finale è il risultato di una serie di aggiustamenti applicati a un valore base. Questi aggiustamenti, chiamati coefficienti di ponderazione o di merito/demerito, possono creare differenze di prezzo sostanziali, anche di decine di migliaia di euro.
I fattori che influenzano questi coefficienti sono numerosi:
- Il piano: Un piano alto è quasi sempre più apprezzato di un piano terra o un rialzato, soprattutto se l’edificio è dotato di ascensore. Un attico può valere anche il 20-30% in più rispetto a un appartamento identico ai piani intermedi.
- L’esposizione e la luminosità: La luce naturale è un bene prezioso. Studi di settore dimostrano che un appartamento esposto a sud o sud-ovest vale mediamente il 5-8% in più rispetto a uno identico esposto a nord, a parità di altre condizioni.
- La vista: Una vista aperta, panoramica o su un’area verde può aumentare il valore fino al 10%. Una vista su un cortile interno buio o su una strada molto trafficata può invece ridurlo.
- Spazi esterni: Un balcone, un terrazzo o un giardino privato sono elementi di grande valore, specialmente nei contesti urbani. Un terrazzo vivibile può essere valutato fino al 30-50% del valore al metro quadro dell’interno.
Studio di caso: La differenza di valore in un palazzo di Brera, Milano
In un palazzo storico nel quartiere Brera, due bilocali di 65 mq, strutturalmente identici, sono stati venduti a pochi mesi di distanza. Il primo, al quarto piano con un terrazzo di 15 mq e vista panoramica, è stato venduto a 580.000 €. Il secondo, al primo piano con affaccio sul cortile interno e senza spazi esterni, è stato venduto a 495.000 €. La differenza di 85.000 € è quasi interamente giustificata dai coefficienti di merito: piano alto, vista e, soprattutto, il valore attribuito al terrazzo.
Come usare le quotazioni dell’Agenzia delle Entrate per valutare un quartiere?
L’Osservatorio del Mercato Immobiliare (OMI) dell’Agenzia delle Entrate è una delle fonti più autorevoli e gratuite a disposizione di tutti. Tuttavia, viene spesso frainteso. Le quotazioni OMI non forniscono un valore puntuale per un singolo immobile, ma un intervallo di prezzo minimo e massimo al metro quadro per una determinata zona (la « zona OMI ») e per una specifica tipologia di immobile (es. abitazioni civili in stato conservativo normale). Imparare a leggere e interpretare questi dati è un’abilità cruciale.
Il primo passo è accedere al servizio online dell’Agenzia, individuare il Comune e la zona OMI di interesse. Una volta ottenuto il range di prezzo (es. 2.500 – 3.500 €/mq), l’analisi inizia. Un intervallo molto ampio (es. con una differenza di oltre 1.000 € tra minimo e massimo) indica un mercato molto disomogeneo in quella zona, con immobili di pregio accanto a soluzioni più popolari. Un intervallo ristretto, al contrario, suggerisce un mercato più uniforme. Il valore del tuo immobile specifico si posizionerà all’interno di questo range a seconda delle sue caratteristiche (piano, esposizione, stato, etc.) rispetto alla media della zona.
Un uso strategico dei dati OMI va oltre la semplice consultazione. È fondamentale analizzare il trend storico: confrontando i valori degli ultimi 3-4 semestri, puoi capire se il mercato in quel quartiere è in crescita, stabile o in calo. Inoltre, incrociare questi dati con gli annunci sui portali è illuminante: se la maggior parte degli annunci ha un prezzo richiesto superiore del 30% o più rispetto al valore massimo del range OMI, significa che c’è un ampio margine di trattativa in quella zona. Infine, un perito esperto confronta sempre le zone OMI con il Piano di Governo del Territorio (PGT) comunale per identificare aree soggette a future riqualificazioni (es. nuove linee metro, parchi, servizi) che potrebbero aumentarne il valore nel medio-lungo periodo.
Da ricordare
- Il valore di un immobile non è il prezzo richiesto, ma il risultato di un’analisi oggettiva che confronta dati reali.
- La metodologia di « triangolazione » (comparativa, reddituale, dei costi) è l’approccio più affidabile per una stima robusta.
- La due diligence documentale e tecnica prima dell’offerta è cruciale per evitare costi nascosti e proteggere il tuo investimento.
Come ottenere una perizia immobiliare che la banca accetterà senza contestazioni?
Tutto il lavoro di analisi e valutazione che hai svolto finora è fondamentale per te, per negoziare e per essere consapevole. Ma se devi richiedere un mutuo, c’è un ultimo giudice il cui parere è inappellabile: il perito della banca. La sua valutazione (la « perizia ») determinerà l’importo massimo che l’istituto di credito sarà disposto a finanziarti. Una perizia bassa può far saltare l’intera operazione. Il tuo obiettivo, quindi, è presentare al perito un immobile « perfetto », non solo esteticamente, ma soprattutto dal punto di vista documentale.
Contrariamente a quanto si possa pensare, la maggior parte delle perizie respinte o ribassate non dipende da problemi strutturali evidenti, ma da discrepanze burocratiche. Secondo le statistiche del settore, fino al 90% delle perizie che creano problemi sono dovute a difformità catastali o urbanistiche non sanate. Si tratta spesso di piccole cose: una parete interna spostata e non dichiarata, una veranda chiusa senza permessi, una diversa distribuzione degli spazi non aggiornata in catasto. Per la banca, queste non sono piccolezze: sono rischi che non intende correre.
Per prepararsi alla perizia in modo professionale, è necessario allestire un « dossier immobile » completo e trasparente. Questo deve includere:
- Documentazione aggiornata: planimetria e visura catastale recentissime.
- Atti legali: l’atto di provenienza dell’immobile e, se presenti, eventuali atti di donazione o successione.
- Storia dei lavori: fatture e permessi relativi a tutte le ristrutturazioni significative effettuate.
- Verifica preventiva: la mossa più intelligente è incaricare un proprio tecnico di fiducia (geometra, architetto) per una verifica di conformità urbanistica e catastale PRIMA della visita del perito della banca. Questo costa poche centinaia di euro ma permette di individuare e sanare eventuali piccole difformità in anticipo, presentando al perito una situazione già regolarizzata.
Ora che possiedi la metodologia e la consapevolezza di un valutatore, l’ultimo passo per formalizzare il valore e procedere con un acquisto finanziato è ottenere una perizia indipendente e certificata che confermi le tue analisi e sia accettata senza riserve da qualsiasi istituto di credito.