Sfruttare un Loan-to-Value (LTV) più elevato non serve a comprare un immobile più grande, ma a massimizzare l’efficienza del proprio capitale, triplicando il Return on Equity (ROE).
- Un LTV più alto riduce il capitale proprio immobilizzato, liberando liquidità per diversificare o per altri investimenti.
- L’aumento dello spread per LTV superiori all’80% è un costo calcolato che, se ben gestito, è ampiamente compensato dal maggior rendimento sul capitale.
Raccomandazione: Smetti di concentrarti solo sul tasso di interesse più basso. Inizia a ragionare in termini di ROE e di costo opportunità del tuo capitale per costruire ricchezza in modo più rapido ed efficiente.
Nell’universo dell’investimento immobiliare, una delle ossessioni più comuni per l’investitore è la caccia al tasso di interesse più basso. Questa ricerca porta spesso a una conclusione apparentemente logica: impegnare più capitale proprio per ottenere un Loan-to-Value (LTV) ridotto, rassicurare la banca e spuntare condizioni di finanziamento più favorevoli. Si crede, erroneamente, che la via più sicura sia quella di minimizzare il debito, puntando a un LTV del 50% o 60% per « dormire sonni tranquilli ».
Questa visione, sebbene prudente, trascura un principio fondamentale della finanza strutturata: l’efficienza del capitale. Il vero gioco per l’investitore sofisticato non è minimizzare il costo del debito a ogni costo, ma massimizzare il rendimento del capitale effettivamente investito (Return on Equity – ROE). E se la chiave per triplicare il rendimento non fosse impegnare più soldi, ma, controintuitivamente, usarne di meno grazie a una leva finanziaria calibrata con precisione?
Questo articolo si discosta dall’approccio tradizionale. Non parleremo di come ottenere il mutuo più economico, ma di come trasformare il LTV da un parametro subìto a una leva strategica. Analizzeremo i meccanismi quantitativi che dimostrano come un LTV dell’80% possa generare una ricchezza nettamente superiore rispetto a un approccio più conservativo, a patto di comprendere e gestire i rischi associati. Esploreremo il punto di equilibrio ottimale tra costo del debito e performance del capitale, dimostrando perché l’efficienza del proprio equity è il vero motore della crescita patrimoniale.
In questa analisi strategica, esamineremo in dettaglio i meccanismi che regolano la relazione tra leva finanziaria e rendimento. Scoprirete perché piccoli aumenti dello spread possono essere un compromesso vantaggioso e come diversi scenari di LTV impattano la creazione di valore nel tempo.
Sommario: Ottimizzazione del LTV per la Massimizzazione del Rendimento Immobiliare
- Perché superare l’80% di LTV fa aumentare lo spread dello 0,3%?
- Come bilanciare risparmio sugli interessi e rendimento sul capitale investito?
- Mutuo al 50% o al 80%: quale scenario genera più valore in 10 anni?
- L’errore di valutazione che ha fatto bocciare una richiesta di mutuo al 90%
- Quando conviene fare un’estinzione parziale per rinegoziare il tasso?
- Perché investire 50.000 € con mutuo può rendere il doppio di investire 100.000 € cash?
- Perché due richiedenti con lo stesso reddito ottengono tassi diversi dell’1%?
- Come usare il mutuo per triplicare il rendimento senza esporti a rischi eccessivi?
Perché superare l’80% di LTV fa aumentare lo spread dello 0,3%?
La ragione per cui le banche aumentano lo spread per i mutui con LTV superiore all’80% è una questione di gestione del rischio. Un LTV elevato significa che la banca finanzia una porzione maggiore del valore dell’immobile, lasciando all’acquirente un margine di capitale proprio (equity) più sottile. In caso di insolvenza del mutuatario e di successiva vendita forzata dell’immobile, un minor equity iniziale aumenta la probabilità che il ricavato della vendita, specialmente in un mercato in calo, non sia sufficiente a coprire l’intero debito residuo. Questo maggior rischio si traduce in un premio richiesto dalla banca: lo spread più alto.
Le soglie critiche non sono arbitrarie. I modelli di rischio interni delle banche e le normative di vigilanza (come Basilea III) identificano l’80% come un confine psicologico e statistico. Superare questa soglia significa entrare in una fascia di rischio percepito significativamente più alta. Dati recenti lo confermano: le rilevazioni di ottobre 2024 mostrano che i mutui con LTV fino all’80% presentano uno spread medio intorno allo 0,75%, mentre per LTV superiori si può arrivare facilmente all’1,05% o oltre. Questo « salto » di circa 0,30 punti percentuali è il prezzo del rischio aggiuntivo che la banca si assume.
Questo costo aggiuntivo non è trascurabile. Un caso pratico lo dimostra chiaramente: su un mutuo di 200.000€ a 30 anni, passare da un LTV del 75% (con spread dello 0,75%) a un LTV dell’85% (con spread dell’1,05%) comporta un aumento della rata mensile di circa 35€. Sembra poco, ma proiettato sull’intera durata del mutuo, si traduce in oltre 12.600€ di interessi aggiuntivi. Questo è il costo marginale del debito: l’investitore deve quindi valutare se l’extra-rendimento generato dalla maggiore leva finanziaria è superiore a questo costo aggiuntivo. È un puro calcolo di efficienza del capitale.
Comprendere questa dinamica è cruciale. L’aumento dello spread non è una penalizzazione, ma un dato di input per un’analisi strategica più ampia: l’arbitraggio tra il costo del finanziamento e il rendimento del proprio capitale.
Come bilanciare risparmio sugli interessi e rendimento sul capitale investito?
L’errore più comune dell’investitore poco sofisticato è confondere il rendimento dell’immobile (ROI – Return on Investment) con il rendimento del proprio capitale (ROE – Return on Equity). Mentre il ROI calcola la redditività sull’intero valore dell’asset, il ROE misura l’efficienza del capitale che l’investitore ha effettivamente sborsato. La leva finanziaria, ovvero il mutuo, crea una divergenza tra questi due indicatori, ed è qui che risiede l’opportunità strategica. L’obiettivo non è minimizzare gli interessi passivi in assoluto, ma trovare il punto di equilibrio ottimale dove il ROE è massimizzato rispetto al rischio assunto.
Per visualizzare questo concetto, immaginiamo una bilancia. Da un lato abbiamo il capitale proprio investito, dall’altro il rendimento generato. Un LTV basso (es. 50%) significa mettere molto capitale sulla bilancia, ottenendo un rendimento (ROE) che sarà molto simile al rendimento dell’immobile (ROI). Un LTV alto (es. 80%) significa mettere meno capitale proprio, ma la leva del mutuo « amplifica » il peso del rendimento, facendo impennare il ROE, a fronte di un costo per interessi leggermente superiore.
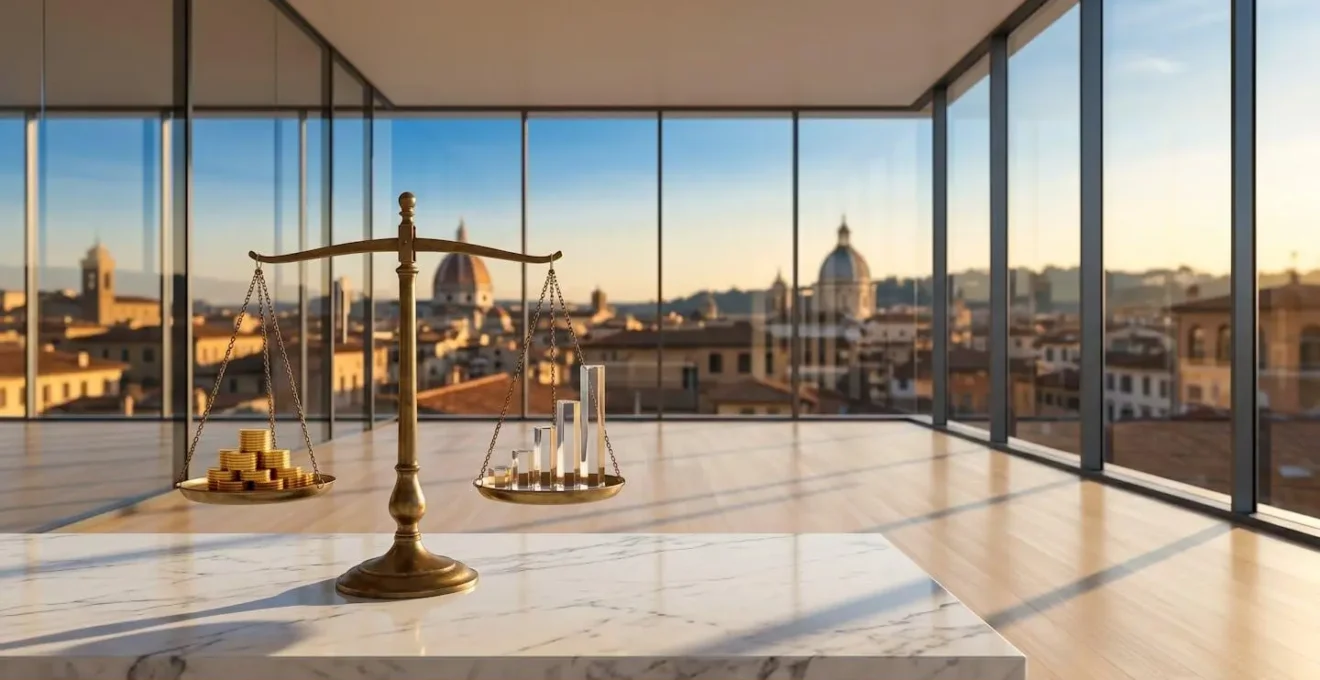
Questo schema visivo rappresenta il trade-off fondamentale. L’equilibrio perfetto non è un punto fisso, ma dipende dalla strategia dell’investitore. L’analisi quantitativa chiarisce la relazione tra le due metriche.
Il seguente confronto basato su dati reali illustra perfettamente questo arbitraggio strategico. Ipotizzando un immobile che genera un ROI lordo costante del 6%, vediamo come varia il ROE al variare del LTV.
| Scenario | LTV | Capitale Proprio | ROI Annuale | ROE Annuale |
|---|---|---|---|---|
| Conservativo | 50% | 100.000€ | 6% | 6% |
| Bilanciato | 70% | 60.000€ | 6% | 10% |
| Aggressivo | 80% | 40.000€ | 6% | 15% |
| Alto Rischio | 90% | 20.000€ | 6% | 24,5% |
I dati sono inequivocabili: mentre il rendimento dell’immobile (ROI) rimane fisso al 6%, il rendimento sul capitale proprio (ROE) esplode passando dal 6% al 24,5%. Un LTV all’80% non raddoppia, ma quasi triplica il rendimento del capitale rispetto a uno scenario conservativo al 50%. L’aumento dello spread è il « costo di accesso » a questo amplificatore di rendimento.
La vera abilità dell’investitore sta nel decidere quale livello di amplificazione è coerente con la propria propensione al rischio e i propri obiettivi, pagando consapevolmente un piccolo extra di interessi per ottenere un ROE esponenzialmente maggiore.
Mutuo al 50% o al 80%: quale scenario genera più valore in 10 anni?
La risposta a questa domanda, analizzata su un orizzonte di medio-lungo termine come 10 anni, è sorprendentemente netta e favorisce un approccio a leva più alta. La creazione di valore non deriva solo dalla rendita annuale, ma da due potenti motori che la leva finanziaria accelera: l’apprezzamento del valore dell’immobile e l’ammortamento del debito. Con un LTV dell’80%, l’investitore controlla un asset di valore elevato con un esborso di capitale minimo. Qualsiasi apprezzamento del valore dell’immobile si applica all’intero asset, ma viene rapportato al capitale proprio, notevolmente più piccolo, amplificando esponenzialmente la crescita del patrimonio netto.
L’impatto sulla crescita del patrimonio è stato quantificato in diverse analisi. Simulazioni basate su dati storici mostrano come, a parità di apprezzamento del mercato, uno scenario a leva più alta generi una crescita del patrimonio nettamente superiore. In particolare, le simulazioni sul rendimento immobiliare indicano che con un LTV dell’80%, è possibile ottenere una crescita del patrimonio netto fino al 240% in 10 anni, contro un più modesto 150% ottenibile con un LTV del 50%.
Un’analisi concreta su un caso reale a Milano rafforza questa tesi. Consideriamo due investitori che nel 2014 acquistano un bilocale identico da 300.000€. L’investitore A, con un LTV dell’80%, impegna 60.000€ di capitale proprio. L’investitore B, più conservativo, opta per un LTV del 50%, investendo 150.000€. Ipotizzando un apprezzamento del 30% in 10 anni, nel 2024 il valore dell’immobile è di 390.000€. L’investitore A, partito con 60.000€, vede il suo equity (patrimonio netto) crescere fino a 180.000€ (valore immobile meno debito residuo), realizzando un ROE del 200% sul suo capitale iniziale. L’investitore B, pur avendo impegnato più del doppio del capitale, ottiene un ROE di appena il 90%. Il primo ha creato più ricchezza, con meno capitale, in minor tempo.
Questo dimostra che il LTV non è solo una questione di rischio, ma un potentissimo strumento di accelerazione nella creazione di patrimonio. Scegliere un LTV più basso per « risparmiare » sugli interessi può, in realtà, rappresentare un enorme costo opportunità in termini di mancata crescita del patrimonio netto.
L’errore di valutazione che ha fatto bocciare una richiesta di mutuo al 90%
Spingere sul LTV per massimizzare il ROE è una strategia potente, ma nasconde un’insidia critica: la discrepanza tra il prezzo di acquisto e il valore di perizia. Molte richieste di mutuo ad alto LTV vengono respinte non per il merito creditizio del richiedente, ma perché la banca basa il calcolo del LTV sul valore di perizia, non sul prezzo pattuito tra le parti. Se il perito della banca valuta l’immobile meno di quanto l’acquirente si è impegnato a pagare, l’importo del mutuo si riduce di conseguenza, e l’acquirente deve coprire la differenza con capitale proprio aggiuntivo, pena il fallimento dell’operazione. Questo è particolarmente vero per LTV superiori all’80%, dove le banche sono ancora più caute.
L’errore fondamentale è non comprendere la finalità della perizia bancaria. Come sottolinea l’esperto di finanza immobiliare Paolo Benedetto, la sua funzione è diversa da quella di un valutatore di mercato. In un’analisi per Europrogetti & Finanza, chiarisce un punto cruciale:
Il compito del perito non è confermare il prezzo di acquisto, ma stabilire un ‘Valore di Cautela’ su cui la banca possa fare affidamento in caso di crisi.
– Paolo Benedetto, Europrogetti & Finanza – Manuale Investimento Immobiliare
Questo « Valore di Cautela » è spesso inferiore al prezzo di mercato, specialmente in contesti di forte domanda, e non tiene conto di elementi soggettivi o speculativi.
Una valutazione precisa e documentata è il fondamento su cui poggia l’intera strategia di leva finanziaria. Ignorare questa fase significa costruire su fondamenta instabili. Per evitare la « doccia fredda » di una perizia al ribasso, l’investitore strategico deve agire d’anticipo.
Piano d’azione: la checklist anti-bocciatura per mutui ad alto LTV
- Richiedere una perizia preliminare indipendente prima di formulare l’offerta d’acquisto, per avere un’ancora di valutazione oggettiva.
- Verificare che il prezzo di acquisto non superi di molto il valore di perizia bancaria atteso, specialmente per immobili in zone meno liquide.
- Preparare un business plan dettagliato se l’immobile è destinato all’investimento, dimostrando la sostenibilità del progetto anche con scenari avversi.
- Documentare meticolosamente tutti i lavori di ristrutturazione con fatture e certificazioni, in quanto possono aumentare il valore di perizia.
- Scegliere immobili in zone con un mercato attivo e valori stabili, che i periti tendono a valutare con maggiore sicurezza.
In sintesi, la leva è un acceleratore, ma solo se l’asset sottostante ha un valore solido e riconosciuto. Un’eccessiva euforia nel prezzo di acquisto è la via più rapida per vedere la propria strategia di leva finanziaria implodere prima ancora di iniziare.
Quando conviene fare un’estinzione parziale per rinegoziare il tasso?
L’estinzione parziale del mutuo è uno strumento tattico potentissimo, soprattutto in specifici contesti di mercato. Diventa particolarmente conveniente quando, dopo un periodo di tassi elevati (come quello vissuto recentemente), il mercato inizia una fase di ribasso. Chi ha contratto un mutuo a tasso fisso in periodi « caldi » si ritrova con un costo del debito superiore ai tassi correnti. L’estinzione parziale, in questo scenario, non serve solo a ridurre il debito residuo, ma a un obiettivo più strategico: abbattere il LTV per rientrare in una fascia di rischio inferiore e poter rinegoziare (o surrogare) il mutuo a condizioni drasticamente migliori.
La strategia consiste nell’utilizzare liquidità per rimborsare una parte del capitale, portando il LTV residuo sotto una soglia critica (tipicamente il 70% o il 60%). A questo punto, l’investitore si presenta alla propria o a un’altra banca non più come un cliente ad alto rischio, ma come un profilo « premium », con un LTV basso, e può richiedere un tasso di interesse allineato alle nuove, più favorevoli, condizioni di mercato. Il risparmio mensile sulla rata può essere significativo, ripagando in tempi brevi il capitale utilizzato per l’estinzione.
Consideriamo un caso pratico per illustrare il timing ottimale. Un mutuatario ha stipulato un mutuo di 250.000€ a un tasso fisso del 4,5% nel 2023. A fine 2024, con la discesa dei tassi, effettua un’estinzione parziale di 50.000€, utilizzando liquidità che aveva a disposizione. Questa mossa riduce il suo LTV residuo dal 75% al 60%. Forte di questo nuovo profilo di rischio, ottiene una surroga a un nuovo tasso fisso del 3,2%. Il risultato? Un risparmio sulla rata di 280€ al mese. Il punto di pareggio (break-even point), ovvero il momento in cui il risparmio cumulato eguaglia il capitale investito nell’estinzione, viene raggiunto in poco più di 14 mesi. Da quel momento in poi, è tutto guadagno netto per l’intera durata residua del mutuo.
Questa tattica dimostra come la gestione del mutuo non sia un atto unico alla stipula, ma un processo dinamico. Monitorare il mercato e il proprio LTV permette di cogliere opportunità per ottimizzare attivamente il costo del debito, liberando risorse e migliorando la redditività complessiva dell’investimento.
Perché investire 50.000 € con mutuo può rendere il doppio di investire 100.000 € cash?
La risposta risiede nel concetto di « efficienza del capitale » e nel potere del Return on Equity (ROE). Quando un investitore acquista un immobile da 100.000€ interamente in contanti, il suo capitale investito (equity) è di 100.000€. Se l’immobile genera una rendita netta annua di 5.000€, il suo rendimento sul capitale (ROE) è del 5% (5.000 / 100.000). Questo è un rendimento diretto e facile da calcolare, ma non è il più efficiente.
Consideriamo ora un secondo investitore che acquista lo stesso immobile da 100.000€, ma utilizzando la leva finanziaria. Investe solo 20.000€ di capitale proprio (un LTV dell’80%) e finanzia i restanti 80.000€ con un mutuo. La rendita lorda è sempre la stessa, ma ora deve sostenere i costi del mutuo (interessi e capitale). Ipotizziamo che, al netto di questi costi, la sua rendita netta annua scenda a 2.500€. A prima vista, sembra che guadagni di meno. Tuttavia, il suo rendimento sul capitale (ROE) è ora del 12,5% (2.500 / 20.000). Ha ottenuto un rendimento più che doppio rispetto all’investitore cash, pur avendo un flusso di cassa annuo inferiore.
Ma il vero potere si svela quando consideriamo il costo opportunità. L’investitore A ha immobilizzato 100.000€ in un singolo asset. L’investitore B ha immobilizzato solo 20.000€ e ha ancora 80.000€ di capitale liquido. Con questi 80.000€, potrebbe, ad esempio, ripetere la stessa operazione su altri tre immobili simili (con 20.000€ di anticipo ciascuno), diversificando il rischio e moltiplicando i flussi di reddito. In alternativa, potrebbe usare i 50.000€ iniziali per acquistare non uno, ma due immobili da 125.000€ l’uno con LTV 80%, controllando un patrimonio di 250.000€ e generando un ROE ancora più elevato. Il mutuo permette di « mettere al lavoro » il capitale della banca per costruire il proprio patrimonio, usando i proventi dell’immobile stesso per ripagare il suo costo.
In sostanza, investire 50.000€ con un mutuo non solo può rendere di più in termini percentuali (ROE), ma libera anche il resto del capitale per altre opportunità, accelerando in modo esponenziale la creazione di ricchezza. L’acquisto cash, al confronto, è una strategia a bassa efficienza che immobilizza risorse preziose.
Perché due richiedenti con lo stesso reddito ottengono tassi diversi dell’1%?
Il reddito è solo uno dei parametri, e spesso non il più decisivo, nel determinare il tasso di interesse di un mutuo. Le banche non valutano solo la capacità di generare reddito, ma soprattutto la stabilità e la prevedibilità di quel reddito nel tempo, oltre a una serie di fattori qualitativi che compongono il « profilo di rischio » complessivo del cliente. Due richiedenti con un identico reddito netto di 3.000€ al mese possono quindi ricevere offerte con uno spread che differisce anche di 100 punti base (1%).
La differenza risiede in un’analisi multidimensionale che va ben oltre la busta paga. I fattori che influenzano maggiormente il pricing del mutuo includono:
- Tipologia contrattuale: Un contratto a tempo indeterminato nel settore pubblico è considerato il gold standard. Un lavoratore autonomo o un libero professionista, anche con un reddito superiore, sconta un’incertezza intrinseca che si traduce in uno spread più alto (fino a 0,3% in più).
- Anzianità e settore lavorativo: Una lunga storia lavorativa nello stesso settore e con lo stesso datore di lavoro è un forte segnale di stabilità. Ogni 5 anni di anzianità possono valere uno « sconto » sul tasso.
- Storia creditizia (CRIF): Un richiedente senza altri debiti, che ha sempre pagato puntualmente ogni rata, ha un valore inestimabile. L’assenza di altri finanziamenti in corso può ridurre il tasso fino allo 0,2%.
- Relazione con la banca: Un cliente storico, che ha prodotti aggiuntivi come investimenti o assicurazioni, rappresenta per la banca un partner affidabile e a maggior redditività, meritando condizioni di favore (fino a 0,25% di sconto).
- Garanzie accessorie: La presenza di un garante solido o la scelta di un immobile con una classe energetica elevata (es. Classe A) possono ulteriormente limare il tasso.
Un esempio reale chiarisce il concetto. Consideriamo due richiedenti per un mutuo di 200.000€, entrambi con un reddito di 3.000€/mese e un LTV del 70%. Il primo, un dipendente pubblico con 10 anni di anzianità e cliente della banca, ottiene un tasso del 3,2%. Il secondo, un libero professionista con 3 anni di attività e al suo primo contatto con l’istituto, riceve un’offerta al 4,15%. La differenza di quasi un punto percentuale non è dovuta al reddito, ma alla somma di tutti i fattori qualitativi che rendono il primo profilo un rischio molto più basso e calcolabile per la banca.
L’investitore strategico, quindi, non si limita a presentare il proprio reddito, ma « costruisce » il proprio profilo di affidabilità mesi prima della richiesta, curando ogni dettaglio per posizionarsi nella fascia di rischio più bassa possibile.
Da ricordare
- Il Loan-to-Value (LTV) non è un parametro da subire, ma una leva strategica per massimizzare il Return on Equity (ROE).
- Un LTV più elevato (es. 80%) amplifica esponenzialmente il rendimento del capitale proprio, nonostante un costo per interessi leggermente superiore.
- La vera metrica di successo per un investitore non è il ROI dell’immobile, ma il ROE del proprio capitale, che beneficia direttamente della leva finanziaria.
Come usare il mutuo per triplicare il rendimento senza esporti a rischi eccessivi?
Abbiamo stabilito che una leva finanziaria più aggressiva, come un LTV all’80%, può triplicare il rendimento sul capitale proprio. Tuttavia, un grande potere comporta una grande responsabilità. Utilizzare la leva senza un’adeguata strategia di mitigazione del rischio è come guidare un’auto da corsa senza freni né cinture di sicurezza: l’accelerazione è esaltante, ma l’impatto può essere catastrofico. I rischi principali sono due: il rischio di mercato (calo dei valori immobiliari o degli affitti) e il rischio di liquidità (incapacità di sostenere la rata del mutuo).
La chiave per un utilizzo sostenibile della leva non è eliminarne i rischi, ma gestirli attivamente attraverso un framework di sicurezza ben definito. Un investitore professionale non si chiede « e se le cose vanno male? », ma « quando le cose andranno male, qual è il mio piano? ». Ecco una strategia operativa per implementare una leva finanziaria elevata in modo controllato:
- Creare un Fondo di Emergenza Dedicato: Prima ancora di investire, è imperativo costituire un fondo di riserva pari ad almeno 12 mesi di rate del mutuo. Questo cuscinetto protegge da imprevisti come periodi di sfitto o spese di manutenzione straordinarie, evitando di dover svendere l’asset in un momento di difficoltà.
- Scegliere il Tasso Fisso: Per investimenti a lungo termine, il tasso fisso è non negoziabile. Elimina il rischio di un’impennata dei tassi di interesse, rendendo il costo del debito certo e pianificabile per tutta la durata dell’investimento.
- Analizzare il Mercato degli Affitti: Investire solo in aree con un comprovato basso tasso di sfitto (vacancy rate inferiore al 5% negli ultimi 3 anni). La domanda locativa stabile è la prima linea di difesa per la sostenibilità del cash flow.
- Mantenere un DSCR (Debt Service Coverage Ratio) di Sicurezza: Questo indicatore (reddito operativo netto / servizio del debito annuale) deve essere sempre superiore a 1,3. Significa che i ricavi da affitto devono coprire la rata del mutuo e avere un margine di sicurezza del 30%.
- Effettuare Stress Test: Prima di acquistare, simulare scenari avversi: cosa succede al mio cash flow e al mio patrimonio se il valore dell’immobile cala del 20%? E se l’immobile rimane sfitto per 3 mesi all’anno? Se l’investimento non sopravvive a questi stress test sulla carta, non sopravviverà nella realtà.
Applicando queste regole ferree, il mutuo si trasforma da potenziale fonte di rischio a un potente e controllato strumento di creazione di ricchezza. L’obiettivo è sfruttare l’accelerazione della leva finanziaria mantenendo sempre il pieno controllo della traiettoria, pronti a gestire qualsiasi turbolenza senza mai perdere di vista la destinazione finale: l’indipendenza finanziaria.